محاسبة الإيرادات المؤجلة تستخدم عندما تصدر الشركة فاتورة او تحصل قيمة خدمة قبل اكتمال تقديمها للعميل، مثل اشتراك سنوي او عقد صيانة او استضافة ممتدة، فلا تعد القيمة كلها دخلا مستحقا في يوم الفاتورة، بل يسجل الجزء غير المكتسب كالتزام ثم ينقل الى حساب الدخل تدريجيا خلال فترة الخدمة، ويساعد ERPNext على تنفيذ هذا التوزيع ومراجعته، وفي هذا الدليل ستتعرف على حالات الاستخدام واعداد الحسابات وجدول الاعتراف والقيود التلقائية مع مثال رقمي واضح.
ما هو الإيراد المؤجل؟
توضح محاسبة الإيرادات المؤجلة الفرق بين إصدار الفاتورة واكتساب الدخل فعليا، محاسبة الإيرادات المؤجلة هي معالجة تفصل بين تاريخ اصدار الفاتورة وتاريخ اكتساب الإيراد، فعندما تلتزم الشركة بتقديم خدمة خلال عدة اشهر لا يعبر تسجيل كامل القيمة كدخل فوري عن الاداء الحقيقي لكل شهر، لذلك يبقى الجزء الذي لم تقابله خدمة ضمن الالتزامات حتى يحين وقت الاعتراف به.
يقوم المبدأ على مقابلة الإيراد بالفترة التي نفذت فيها الشركة التزامها، ولهذا يبدأ القيد عند اعتماد فاتورة المبيعات بإثبات المبلغ المستحق على العميل في مقابل حساب إيراد مؤجل، ثم تنخفض قيمة الالتزام ويرتفع حساب الدخل كلما مر جزء من فترة الخدمة وتم تنفيذ ما يقابله.
متى تستخدم محاسبة الإيرادات المؤجلة؟
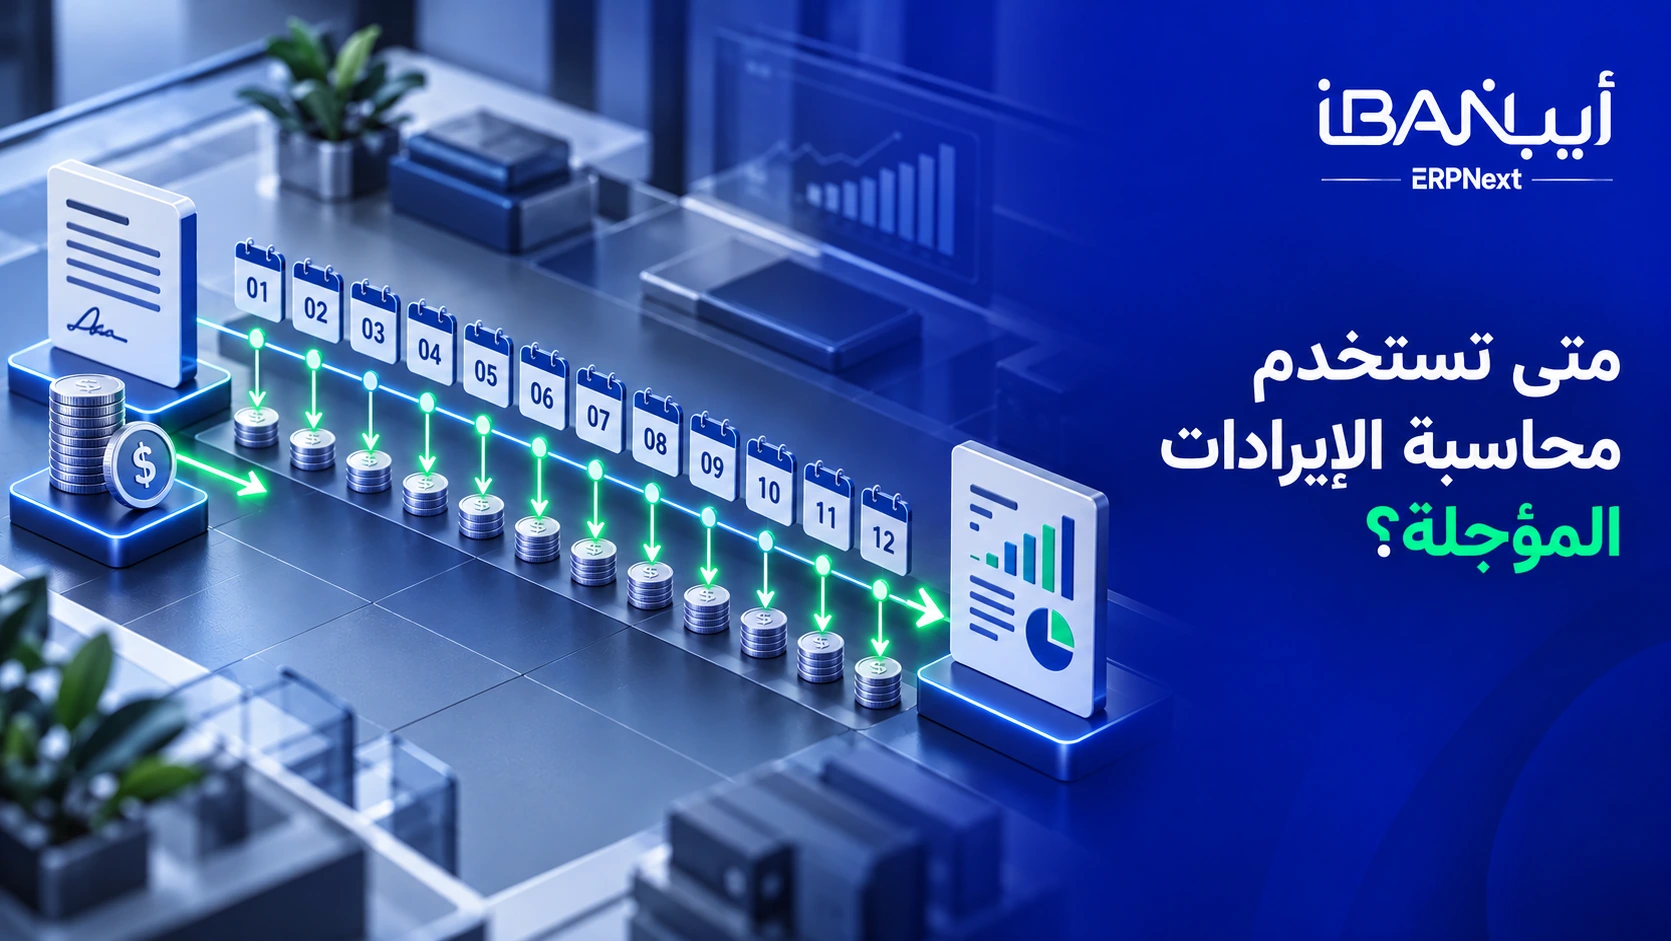
تطبق محاسبة الإيرادات المؤجلة عندما تقابل قيمة الفاتورة خدمة تقدم عبر الزمن، تستخدم محاسبة الإيرادات المؤجلة عندما تغطي الفاتورة خدمة مستقبلية تمتد لاكثر من فترة مالية، ويساعد ربطها مع دورة الفواتير والإيرادات في ERPNext على حفظ الفاتورة والالتزام وقيود الاعتراف والتحصيل داخل دورة مترابطة يمكن تتبعها ومراجعتها.
المعيار العملي ليس موعد تحصيل النقد وحده بل وجود التزام لم ينفذ بعد، فقد يدفع العميل مقدما او تسجل الفاتورة على الحساب وتظل المعالجة مؤجلة في الحالتين، لان السؤال المحاسبي هو هل استحقت الشركة القيمة مقابل خدمة قدمتها بالفعل ام ما زال جزء منها مرتبطا بفترة قادمة.
اذا كانت السلعة قد سلمت او الخدمة القصيرة قد اكتملت عند الفوترة فعادة يسجل الإيراد مباشرة، اما اذا كان العقد يتضمن تغطية مستمرة او منفعة يحصل عليها العميل عبر الزمن فيجب توزيع القيمة على مدة الخدمة وفقا للسياسة المحاسبية المعتمدة وطبيعة الالتزام.
ما امثلة الإيرادات التي تحتاج الى التأجيل؟
تظهر الحاجة بوضوح في النماذج التي تجمع المقابل قبل انتهاء العمل، ويجب تقييم كل عقد وبند على حدة لان الفاتورة الواحدة قد تحتوي خدمة فورية وبندا اخر يمتد اثني عشر شهرا، ولا يصح تطبيق الفترة نفسها تلقائيا على جميع البنود من دون مراجعة.
هل الاشتراكات السنوية من الإيرادات المؤجلة؟
توزع محاسبة الإيرادات المؤجلة قيمة الاشتراك السنوي على الشهور التي تقدم فيها الخدمة، نعم عندما يدفع العميل اشتراكا يغطي استخدام منصة او خدمة لمدة سنة، تسجل القيمة اولا كإيراد مؤجل ثم يعترف بالجزء المستحق شهريا او يوميا حسب اعداد الشركة، ويضمن ذلك عدم تضخيم دخل شهر البيع على حساب الشهور التي تستمر فيها الخدمة.
هل عقود الصيانة والدعم تحتاج الى التأجيل؟
تربط محاسبة الإيرادات المؤجلة دخل الصيانة والدعم بالفترة التي يبقى فيها الالتزام قائما، تحتاج العقود التي تضمن دعما او صيانة طوال فترة محددة الى توزيع الإيراد ما دامت الشركة ملزمة بتوفير الخدمة خلال تلك الفترة، اما الزيارة المنفذة والمقبولة في تاريخ واحد فقد تعامل كخدمة مكتملة اذا لم يبق التزام جوهري مرتبط بها.
هل الاستضافة والضمان الممتد يعالجان بالطريقة نفسها؟
غالبا تعالج رسوم الاستضافة والخطط المدفوعة مقدما والضمان الممتد باعتبارها إيرادات مؤجلة لان المنفعة تقدم مع مرور الوقت، لكن تحديد بداية ونهاية الخدمة وطريقة التوزيع يجب ان يتفق مع العقد والسياسة المعتمدة لا مع وصف المنتج فقط.
متى لا تكون الإيرادات المؤجلة مناسبة؟
لا تستخدم المعالجة لمجرد ان العميل سيسدد بعد ثلاثين او ستين يوما، فشروط الائتمان تحدد موعد التحصيل بينما التأجيل يحدد موعد اكتساب الإيراد، ويمكن ان يكون الإيراد مستحقا بالكامل رغم عدم قبضه اذا اكتملت السلعة او الخدمة وانتقلت المنفعة وفق العقد.
لا تستخدم ايضا لاخفاء تقلب المبيعات او توزيع الربح بصورة اختيارية، ولا يكفي تقسيم مبلغ كبير على عدة اشهر من دون اساس تعاقدي، فالمدة يجب ان تمثل فترة الخدمة الفعلية ويجب ان تتسق طريقة الاعتراف مع سياسة الشركة ومتطلبات المحاسب والمراجع.
كيف تعمل المعالجة المحاسبية داخل ERPNext؟
عند اعتماد فاتورة مبيعات مؤهلة يثبت ERPNext حساب العميل في الجانب المدين ويقيد قيمة البند في حساب إيراد مؤجل يقع عادة ضمن الالتزامات بدلا من حساب الدخل النهائي، وبذلك تظهر المطالبة على العميل من دون اعتبار كامل الخدمة مكتسبة في اليوم نفسه.
خلال فترة الخدمة ينشئ النظام قيود الاعتراف التي تخصم الجزء المستحق من حساب الإيراد المؤجل وتضيفه الى حساب الدخل المحدد في بند الفاتورة، ومع نهاية المدة يفترض ان يصبح الرصيد المؤجل صفرا وان تساوي القيمة المعترف بها اجمالي القيمة المؤهلة بعد مراعاة الالغاءات والاشعارات والتقريب.
هل يتم التوزيع بالايام ام بالشهور؟
تسمح محاسبة الإيرادات المؤجلة باختيار اساس يعكس طبيعة العقد وسياسة الشركة، يمكن تحديد اساس الحجز بالايام او بالشهور من اعدادات الحسابات، ويكون اساس الايام مناسبا عندما يجب توزيع القيمة بدقة بين تواريخ لا توافق بدايات الشهور، بينما يناسب اساس الشهور السياسات التي تعتمد اقساطا شهرية واضحة، ويجب اختبار النتيجة قبل التعميم.
هل تنشأ القيود مباشرة ام عبر قيد يومية؟
يسمح الاعداد بترحيل المعالجة الى دفتر الاستاذ او انشائها من خلال مستندات قيود يومية، وتوفر قيود اليومية بوابة مراجعة اضافية اذا تركت كمسودة، لكنها لا تؤثر في الدفاتر حتى تعتمد ولذلك يجب متابعة حالتها حتى لا يبقى الإيراد المستحق غير مرحل.
تعرف المزيد : التقارير المالية في ERPNext.
كيف تعد حسابات الإيراد المؤجل؟
تحتاج محاسبة الإيرادات المؤجلة الى حساب التزام وحساب دخل وسياسة اعتراف واضحة، يبدأ الاعداد من دليل حسابات صحيح وبند خدمة واضح وتواريخ تعكس العقد، ثم تضبط اعدادات المعالجة قبل استخدام الميزة على الفواتير الفعلية، ويفضل تنفيذ سيناريو تجريبي كامل يتضمن الفاتورة وقيد الاعتراف والتقرير حتى يتاكد الفريق من الحسابات والمدة والنتائج.
كيف تجهز حساب الإيراد المؤجل؟
انشئ حسابا مناسبا ضمن الالتزامات وفقا لدليل حسابات الشركة وسمه بصورة تسهل تمييزه، ثم حدد حساب الدخل النهائي الذي يستقبل الإيراد عند استحقاقه، ولا تستخدم حساب عميل او دخل عادي بديلا لان ذلك يربك الرصيد والتقارير والمطابقة.
كيف تفعل الخاصية على بند الخدمة؟
افتح بطاقة الصنف الخدمي وفعل خيار الإيراد المؤجل وحدد الحساب والمدة الافتراضية اذا كانت جميع العقود متشابهة، لكن اعتبر القيم الافتراضية نقطة بداية فقط وراجع تواريخ الخدمة الفعلية في كل فاتورة لان العقد قد يبدأ في منتصف الشهر او يمتد لفترة مختلفة.
كيف تسجل فترة الخدمة في الفاتورة؟
اضف الصنف الى فاتورة المبيعات وافتح تفاصيل السطر ثم راجع حساب الإيراد المؤجل وتاريخ بداية الخدمة وتاريخ نهايتها، فالفترة تسجل على مستوى كل سطر وهذا يتيح وجود بنود بمدد مختلفة داخل الفاتورة نفسها، ثم اعتمد الفاتورة بعد مراجعة القيم.
كيف تعالج الاعتراف الدوري؟
يمكن تفعيل المعالجة التلقائية من اعدادات الحسابات لتعمل عبر المهام المجدولة، او تشغيل مستند معالجة المحاسبة المؤجلة يدويا مع اختيار الشركة ونوع الدخل وتاريخ الترحيل ونطاق الخدمة، ويجب الاحتفاظ بسجل كل تشغيل لاغراض المراجعة وعدم تكرار المعالجة عشوائيا.
كيف تختار تواريخ الخدمة بطريقة صحيحة؟
تعتمد محاسبة الإيرادات المؤجلة على تاريخ بداية حقيقي ونهاية تطابق مدة المنفعة، تاريخ البداية هو اليوم الذي تبدأ فيه الشركة فعليا تقديم المنفعة المتفق عليها وليس بالضرورة تاريخ الفاتورة او التحصيل، وتاريخ النهاية هو اخر يوم تغطيه القيمة، لذلك يجب الرجوع الى العقد وامر التشغيل او تفعيل الاشتراك وعدم ملء التاريخين بصورة افتراضية من دون تحقق.
اذا صدرت الفاتورة قبل بدء الخدمة يبقى كامل المبلغ مؤجلا حتى التاريخ المعتمد، واذا بدأت الخدمة قبل الفاتورة فقد تحتاج المعالجة الى مراجعة الفترة السابقة وفقا لسياسة الاقفال، ويجب تجنب تواريخ مستقبلية مصطنعة هدفها فقط تغيير نتيجة شهر معين.
كيف تتعامل مع فاتورة تضم خدمات مختلفة؟
تفصل محاسبة الإيرادات المؤجلة بين البنود الفورية والبنود التي تمتد عبر اكثر من فترة، لان الحقول توجد على مستوى سطر الفاتورة يمكن تحديد فترة مستقلة لكل خدمة، فقد يحتوي العقد على رسوم تهيئة تنفذ مرة واحدة واشتراك سنوي ودعم اختياري، ويسجل كل بند بحسب زمن الوفاء به بدلا من تأجيل القيمة الكلية او الاعتراف بها بالكامل بطريقة واحدة.
يجب توزيع خصومات الفاتورة والضرائب والعناصر الاضافية وفقا للسياسة المعتمدة والتاكد من المبلغ المؤهل للتأجيل، كما ينبغي فصل البنود التي لا تمثل خدمة ممتدة حتى لا يدخل مخزون او مصروف او رسم فوري في جدول الاعتراف بالخطا.
كيف تنشئ جدول الاعتراف بالإيراد؟
تحول محاسبة الإيرادات المؤجلة قيمة العقد الى اجزاء ترتبط بفترات الخدمة، يبدأ جدول الاعتراف من القيمة المؤهلة وفترة الخدمة وطريقة التوزيع المعتمدة، ثم يوضح لكل شهر او يوم مقدار الإيراد الذي ينقل من الالتزام الى الدخل والرصيد الذي يظل مؤجلا، ويجب ان يساوي مجموع الاجزاء القيمة الاصلية بعد مراعاة الاشعارات والالغاءات والتقريب.
كيف يبدو مثال اشتراك سنوي كامل؟
لنفترض ان شركة اصدرت في اول يناير فاتورة اشتراك سنوي بقيمة اثني عشر الف ريال تغطي الخدمة حتى نهاية ديسمبر، فعند اعتماد الفاتورة يثبت حساب العميل مدينا بقيمة اثني عشر الف ريال ويقيد حساب الإيراد المؤجل دائنا بالقيمة نفسها، ولا يسجل كامل المبلغ في دخل يناير لان احد عشر شهرا من الخدمة لم يقدم بعد.
اذا اعتمدت الشركة التوزيع الشهري المتساوي يصبح نصيب كل شهر الف ريال، وعند نهاية يناير ينخفض حساب الإيراد المؤجل بمقدار الف ريال ويسجل المبلغ في حساب دخل الاشتراكات، فيبقى احد عشر الف ريال ضمن الالتزامات، ثم تتكرر المعالجة حتى يصبح الرصيد المؤجل صفرا بعد قيد ديسمبر.
- يناير يعترف بألف ريال ويبقى احد عشر الف ريال مؤجلا.
- فبراير يعترف بألف ريال اضافية ويبقى عشرة الاف ريال مؤجلا.
- يونيو يصل الإيراد التراكمي الى ستة الاف ريال ويظل المبلغ نفسه مؤجلا.
- ديسمبر يكتمل الاعتراف باثني عشر الف ريال وينتهي الرصيد المؤجل.
يوضح المثال اثر محاسبة الإيرادات المؤجلة على القوائم، فقائمة الدخل تعرض الف ريال كل شهر بدلا من اثني عشر الف ريال في يناير، والميزانية تعرض الرصيد المتبقي كالتزام يتناقص مع تقديم الخدمة، بينما يظل التحصيل النقدي مستقلا عن جدول الاعتراف.
كيف تراجع صحة الجدول؟
تبدأ المراجعة من الفاتورة نفسها للتأكد من ان خيار التأجيل فعال وان الحساب والتواريخ صحيحان لكل سطر، ثم يراجع تقرير الإيرادات والمصروفات المؤجلة لمعرفة القيمة المفوترة والمعترف بها والمتبقية، وبعد ذلك تطابق الارقام مع دفتر الاستاذ للحساب المؤجل وحساب الدخل.
- قارن القيمة المؤجلة بعقود العملاء النشطة في تاريخ التقرير.
- راجع القيود التي انشئت خلال الشهر وحالة اعتمادها.
- تحقق من عدم وجود فواتير مؤهلة بلا تواريخ خدمة.
- افحص العقود الملغاة والاشعارات الدائنة والتعديلات.
- طابق الرصيد الختامي مع الجزء المتبقي من جداول الاعتراف.
اذا ظهر فرق فلا تعالجه بقيد تجميلي قبل معرفة السبب، فقد ينتج عن قيد يومية ما زال مسودة او توقف الجدولة او نطاق معالجة غير صحيح او حساب ناقص او تعديل فاتورة بعد بدء الاعتراف، وتحديد السبب يحافظ على اتساق التقرير مع الدفتر.
كيف يظهر الإيراد المستحق والمؤجل في القوائم المالية؟
تجعل محاسبة الإيرادات المؤجلة قائمة الدخل والالتزامات اقرب الى الاداء الفعلي لكل فترة، يمنع التأجيل تضخيم قائمة الدخل في شهر البيع ويجعل الإيراد موزعا على الفترات التي قدمت فيها الخدمة، وفي الميزانية يظهر الجزء غير المكتسب كالتزام يعبر عن خدمة ما زالت الشركة مطالبة بتنفيذها، ثم ينخفض الالتزام تدريجيا مع الاعتراف بالدخل.
تساعد هذه الصورة الادارة على مقارنة الايرادات بالتكاليف التشغيلية للفترة وقراءة هامش الربح بصورة واقعية، كما توضح قيمة الالتزامات المرتبطة بالعقود النشطة، لكن التدفق النقدي لا يتغير بسبب قيد الاعتراف لان التحصيل حدث في معاملة مستقلة.
كيف ينشئ ERPNext القيود التلقائية؟
تستخدم محاسبة الإيرادات المؤجلة القيود الدورية لنقل الجزء المستحق الى الدخل، قبل اقفال الشهر شغل المعالجة للفترة الصحيحة وتاكد من نجاح المهام المجدولة ومن اعتماد القيود الناتجة اذا استخدمت مسار قيود اليومية، ثم راجع التقرير ودفتر الاستاذ والحسابات النهائية واحفظ ادلة المطابقة مع مسؤول واضح عن المتابعة.
يجب كذلك مراجعة العقود التي بدأت او انتهت او توقفت خلال الشهر والتحقق من الاشعارات الدائنة والالغاءات، واذا كان النظام يدعم تاريخ ايقاف الخدمة في السيناريو المستخدم فيجب تسجيله ومعالجة الجدول المعدل بدلا من الاستمرار في الاعتراف بخدمة لم تعد تقدم.
ما أخطاء محاسبة الإيرادات المؤجلة في القيود التلقائية؟
من اكثر الاخطاء الخلط بين البيع الآجل والإيراد المؤجل واختيار حساب دخل بدلا من حساب التزام ونسخ تواريخ لا تطابق العقد، كما يحدث فرق عندما تفعل المعالجة التلقائية بينما المجدول متوقف او عندما تظل قيود اليومية المنشأة في حالة مسودة.
تشمل الاخطاء ايضا تأجيل بنود فورية مع الاشتراك وترك عقود منتهية داخل الجدول وتشغيل معالجة يدوية متكررة من دون مراجعة السجلات، وتقل هذه المخاطر باستخدام قوالب واضحة وصلاحيات محددة وقائمة تحقق شهرية ومطابقة مستقلة بين التقرير والدفتر.
كيف تراجع محاسبة الإيرادات المؤجلة عند الإقفال؟
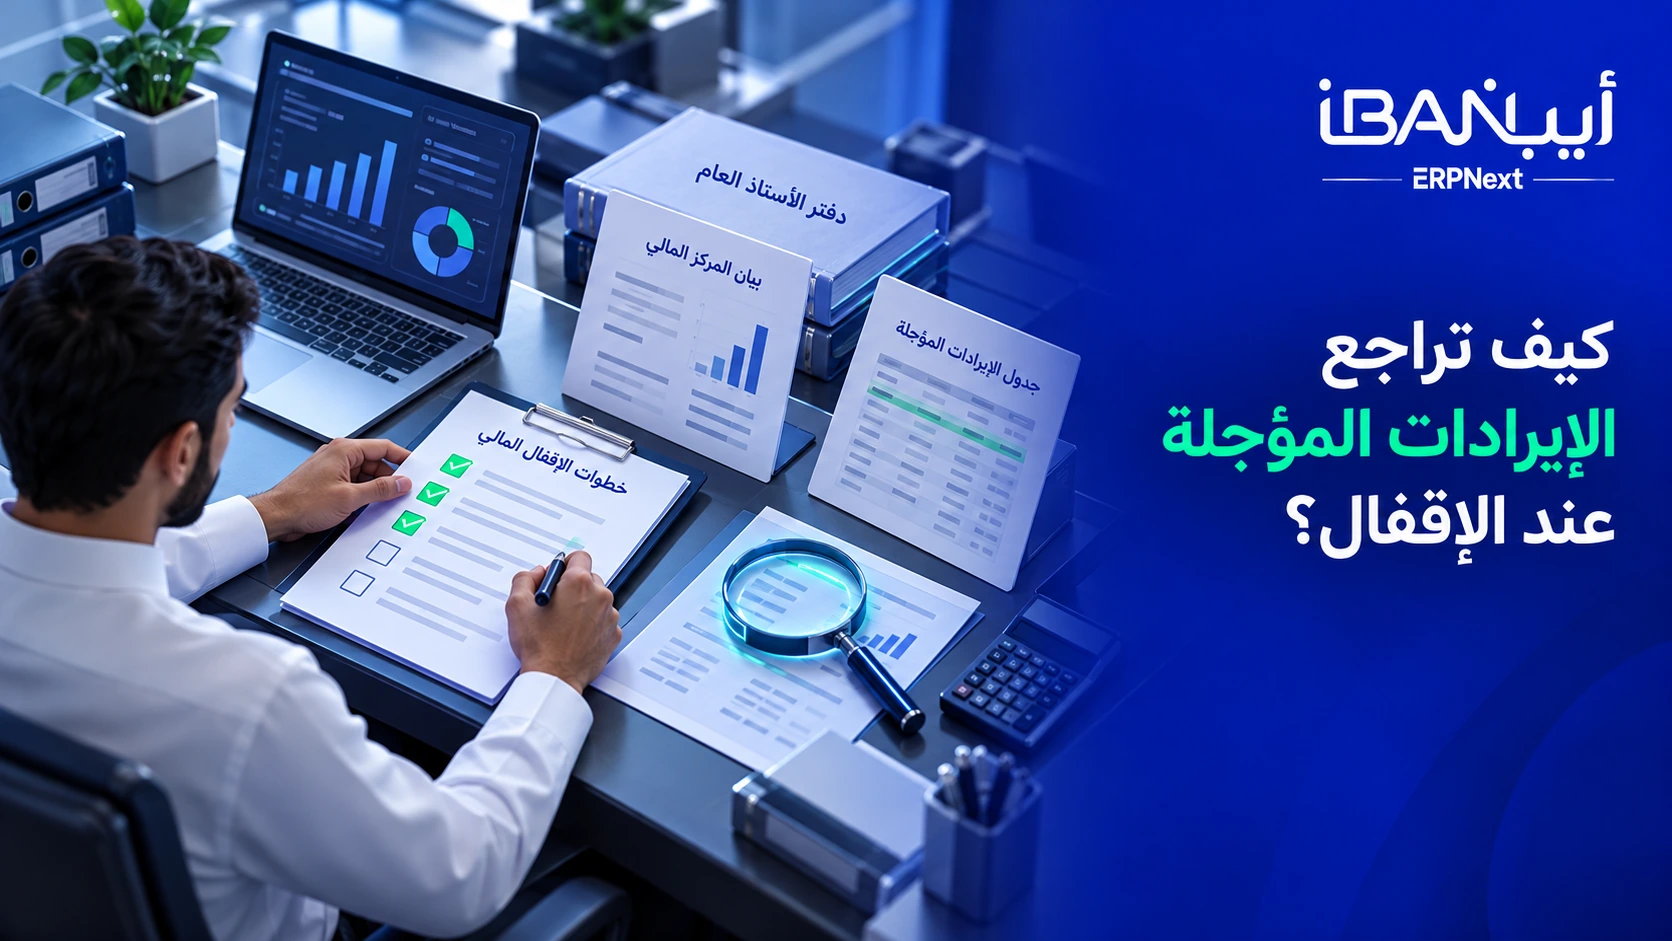
تتطلب محاسبة الإيرادات المؤجلة مطابقة الجدول والقيود والرصيد المتبقي عند الاقفال، تحتاج الشركة الى مراجعة محاسبة الإيرادات المؤجلة عند كل اقفال عندما تبيع اشتراكات او صيانة او استضافة او ضمانات او خدمات مدفوعة مقدما تمتد عبر اكثر من فترة، وتزداد اهمية المراجعة مع ارتفاع قيمة العقود وعدد العملاء وحاجة الادارة والمراجع الى معرفة الجزء المكتسب والمتبقي بدقة.
اما اذا كانت المبيعات تنفذ وتسلم بالكامل في تاريخ قريب ولا يبقى التزام مستقبلي جوهري فقد لا تضيف المعالجة قيمة تشغيلية كبيرة، ومع ذلك يجب ان يصدر القرار بالتعاون مع المحاسب بناء على العقود والمعايير والسياسة وليس على سهولة الادخال فقط.
الاسئلة الشائعة
توضح الاجابات التالية الفرق بين التأجيل والتحصيل وكيفية الترحيل والمتابعة داخل النظام.
هل الإيراد المؤجل يعني أن العميل لم يدفع؟
لا لان الإيراد المؤجل يرتبط بعدم اكتمال الخدمة وليس بعدم السداد، فقد تكون القيمة محصلة بالكامل وما زال جزء منها التزاما، وقد تكون الفاتورة غير محصلة ومع ذلك تؤجل قيمتها اذا كانت الخدمة ستقدم خلال فترات لاحقة.
هل يستطيع ERPNext إثبات الإيراد تلقائيا كل شهر؟
نعم يمكن تفعيل المعالجة التلقائية من اعدادات الحسابات مع ضبط اساس الايام او الشهور، لكن يجب مراقبة عمل المجدول وسجلات المعالجة وحالة القيود الناتجة ومطابقة التقرير مع دفتر الاستاذ بصورة دورية.
ماذا يحدث عند إلغاء الخدمة قبل نهاية العقد؟
يجب تطبيق مستندات الالغاء او الاشعار الدائن والاجراء المدعوم في النسخة المستخدمة وتحديث تاريخ ايقاف الخدمة اذا كان متاحا، ثم مراجعة الجدول والقيمة المعترف بها والمتبقية مع المحاسب قبل اجراء اي قيد تصحيحي.
الخاتمة
محاسبة الإيرادات المؤجلة تساعد الشركة على عرض دخل العقود الممتدة في الفترات التي تقدم فيها الخدمة فعليا، بدلا من تسجيل القيمة كلها عند اصدار الفاتورة، ويعتمد التطبيق الصحيح في ERPNext على حساب التزام مناسب وتواريخ خدمة دقيقة وجدول اعتراف يطابق العقد ومراجعة القيود التلقائية عند الاقفال، ومع استخدام التقارير لمطابقة القيمة المفوترة والمكتسبة والمتبقية تستطيع الادارة قراءة الربحية والالتزامات بصورة اوضح وتقليل القيود اليدوية واكتشاف العقود الملغاة او الجداول المتوقفة قبل اعتماد القوائم المالية.
تعرف المزيد :