تتبع مراكز التكلفة يمنح الادارة رؤية دقيقة للمكان الذي تتحمل فيه الشركة المصروفات والجزء الذي يحقق الايرادات والربح، فبدلا من الاكتفاء بنتيجة مالية عامة يمكن مقارنة الفروع والاقسام والمشاريع والانشطة على اساس واحد، وتظهر اهميته عندما ترتفع المبيعات بينما تتراجع الربحية او عندما يصعب تحديد سبب تجاوز الميزانية، وفي هذا الدليل ستتعرف على طريقة تصميم المراكز وربطها بالعمليات وتوزيع المصروفات المشتركة وقراءة التقارير داخل ERPNext من دون تضخيم شجرة الحسابات او تحميل المستخدمين خطوات معقدة.
ما المقصود بمراكز التكلفة داخل الشركة؟
مركز التكلفة هو تصنيف اداري يوضح الجهة التي تحملت المصروف او حققت الايراد مثل فرع او قسم او خط انتاج او نشاط، بينما يوضح الحساب طبيعة العملية مثل رواتب او ايجار او مبيعات، وبالجمع بين الحساب والمركز تعرف الادارة ماذا حدث واين حدث.
لا يعني اسم مركز التكلفة انه يستخدم للمصروفات فقط، ففي ERPNext يمكن ربط الايرادات والمصروفات بالمركز ثم تشغيل قائمة دخل لجزء محدد من النشاط، وهذا يسمح بقياس الربحية الداخلية من دون انشاء حساب مبيعات ومصروف منفصل لكل فرع او ادارة.
لماذا تحتاج الشركات إلى تتبع مراكز التكلفة؟
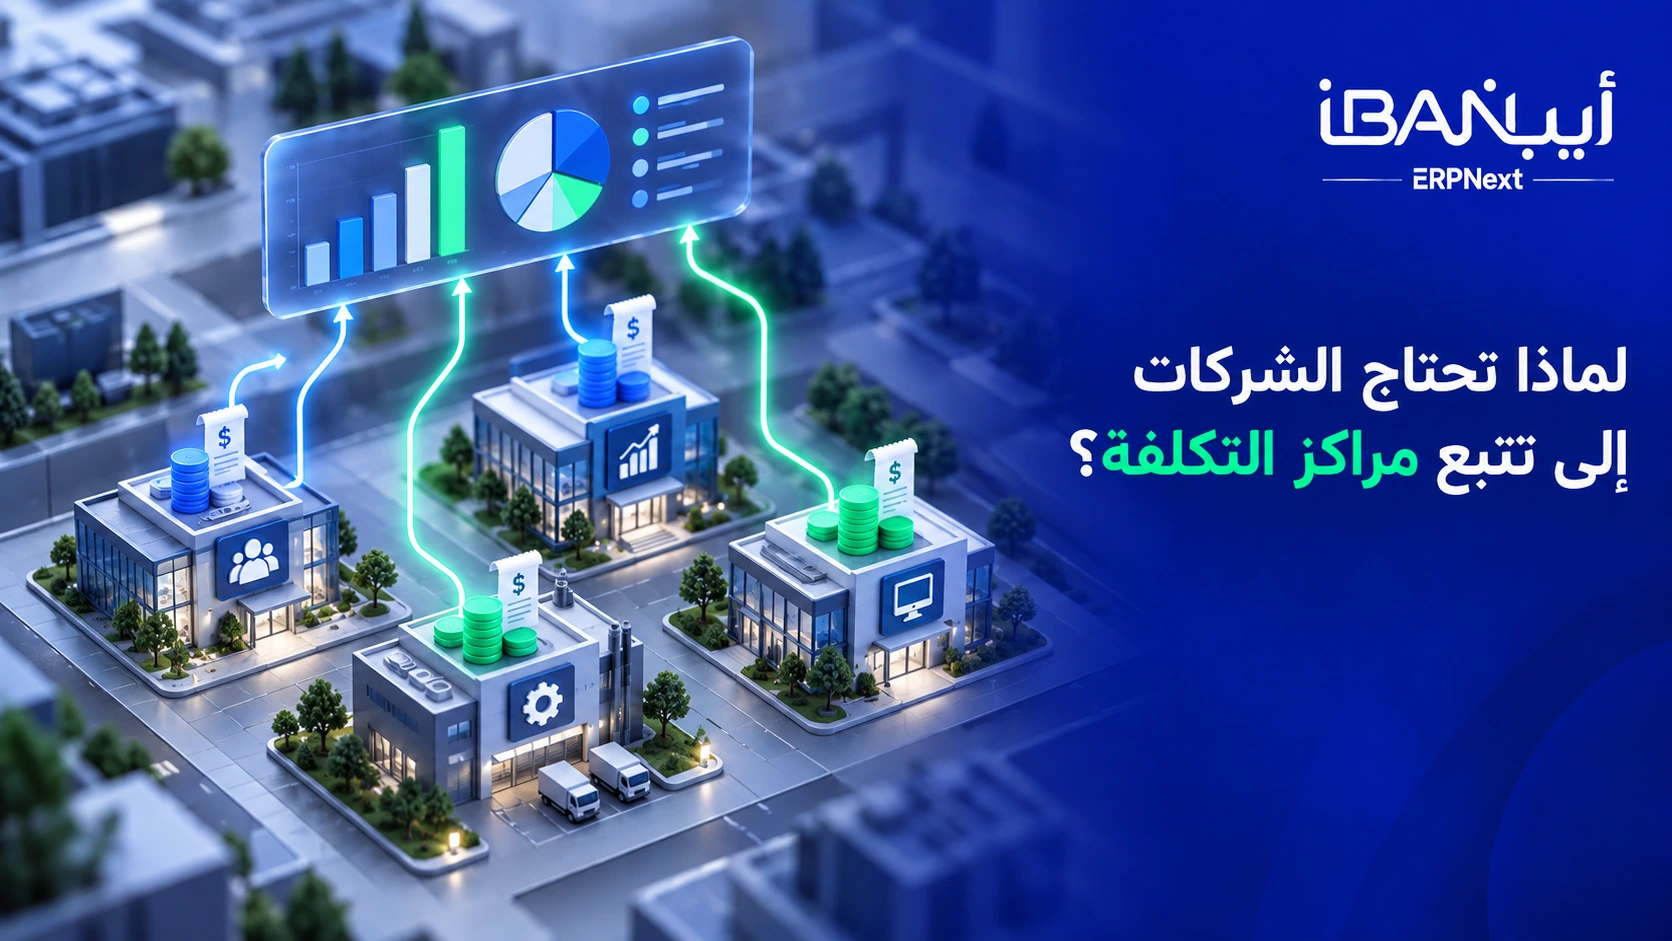
تحتاج الشركة الى تتبع مراكز التكلفة عندما تصبح النتيجة العامة غير كافية لاتخاذ القرار، فقد تحقق الشركة ربحا اجماليا بينما يخفي هذا الربح فرعا ضعيفا يموله فرع ناجح، ويساعد ربط العمليات مع وحدة المحاسبة في ERPNext على اظهار الايرادات والمصروفات حسب الجهة المسؤولة.
يمنح التتبع المدير اجابة عملية عن سبب ارتفاع المصروف وعن الفريق الذي يستهلك الميزانية وعن النشاط الذي يستحق التوسع، كما يحول النقاش من تقديرات وانطباعات الى ارقام يمكن الرجوع منها الى الفاتورة او القيد او عملية الشراء التي كونت النتيجة.
تظهر القيمة ايضا عند وضع المسؤولية، فمدير الفرع لا يمكن تقييمه بعدل اذا كانت مصروفات فرع اخر محملة على مركزه، ولا يستطيع مدير الادارة ضبط الانفاق اذا كانت جميع المصروفات مسجلة في مركز عام لا يكشف مصدرها.
ما الفرق بين مركز التكلفة والحساب والمشروع؟
يفصل تتبع مراكز التكلفة بين طبيعة الحساب والجهة المسؤولة والمشروع المؤقت، تتكامل هذه العناصر لكنها لا تؤدي الوظيفة نفسها، فالحساب يصف الطبيعة المحاسبية للحركة والمشروع يتابع عملا له نطاق ومدة وتسليمات بينما يصنف مركز التكلفة المسؤولية الادارية او الجزء التشغيلي الذي تريد قياسه بصورة مستمرة.
متى تستخدم الحساب؟
استخدم الحساب للتمييز بين انواع الايرادات والمصروفات والاصول والالتزامات مثل مصروف النقل او الرواتب او مبيعات الخدمات، ولا تنشئ حسابا جديدا لمجرد ان المصروف يخص فرعا مختلفا لان ذلك يضخم شجرة الحسابات ويجعل صيانتها اكثر صعوبة.
متى تستخدم المشروع؟
استخدم المشروع عندما تريد متابعة عقد او مبادرة لها بداية ونهاية ومهام ووقت وتكاليف وفوترة، وقد يرتبط المشروع بمركز تكلفة يعكس القسم او القطاع المسؤول عنه لكن لا يجب تكرار المعنى نفسه في البعدين من دون حاجة ادارية واضحة.
متى تستخدم البعد المحاسبي؟
استخدم بعدا محاسبيا اضافيا عندما تحتاج تحليلا لا يمثله المركز او المشروع مثل المنطقة او خط المنتج، ويجب اختبار الحقول الالزامية على الفواتير والمدفوعات والقيود قبل التعميم لان فرض ابعاد كثيرة قد يبطئ التسجيل ويزيد القيم غير الدقيقة.
كيف تصمم شجرة مراكز تكلفة واضحة؟
يبدأ تتبع مراكز التكلفة بشجرة بسيطة تعكس الفروع والاقسام من دون تفاصيل زائدة، ابدأ بالاسئلة التي تريد التقارير الاجابة عنها ثم حدد مستوى التفاصيل الذي تستطيع الشركة تسجيله باستمرار، وقد يكون المستوى الاول للقطاعات ثم الفروع ثم الادارات، ويجب ان تعكس الشجرة المسؤولية الفعلية لا الشكل التنظيمي المكتوب فقط.
- استخدم مراكز تجميع لبناء الهيكل ومراكز نهائية للعمليات.
- اختر اسماء ثابتة يفهمها المحاسب ومدير التشغيل.
- تجنب مركز مستقل لكل عميل او عملية قصيرة.
- حدد مالك كل مركز والمسؤول عن مراجعة تقاريره.
- وثق تاريخ تفعيل المركز وقواعد استخدامه.
التفصيل الزائد لا يعني تقريرا افضل، فاذا انشات عشرات المراكز التي لا يعرف المستخدم الفرق بينها ستنتشر الحركات في مواقع خاطئة، والافضل البدء بهيكل محدود يخدم القرارات الحالية ثم اضافة مستوى جديد عندما يظهر احتياج مستمر وقابل للقياس.
كيف تربط العمليات بمركز التكلفة الصحيح؟
يعتمد تتبع مراكز التكلفة على تسجيل المركز عند مصدر الحركة وليس بعد الاقفال، يظهر مركز التكلفة في صفوف الايرادات والمصروفات داخل فواتير البيع والشراء وقيود اليومية ومستندات اخرى، ويمكن ضبط قيمة افتراضية على الشركة او الصنف حسب التصميم، لكن يجب مراجعة القيمة التي جلبها النظام قبل اعتماد المستند لان الصف هو الذي يحدد التصنيف النهائي في القيد.
ربط المبيعات والايرادات
يمكن ربط بنود فاتورة البيع بمركز الفرع او النشاط الذي نفذ البيع حتى يظهر الايراد في تقريره، واذا احتوت الفاتورة على بنود تخص اكثر من نشاط فمن الافضل استخدام القيمة على مستوى السطر بدلا من وضع مركز واحد للمستند كله.
ربط المشتريات والمصروفات
يجب تحديد المركز عند تسجيل فاتورة المورد او المصروف حتى تحمل الجهة المستفيدة التكلفة، ولا يكفي الاعتماد على اسم المورد لان المورد نفسه قد يقدم خدمات لاكثر من فرع او مشروع، لذلك يعتمد الاختيار على الغرض الفعلي من النفقة.
ربط القيود والتسويات
عند استخدام قيد يومية للتسوية او الاستحقاق يجب نقل مركز التكلفة مع الحسابات المتاثرة حتى لا تظهر الحركة في التقرير العام فقط، ويجب مراجعة دفتر الاستاذ بعد الاعتماد للتاكد من وصول المركز الى الطرف المقصود وعدم استخدام مركز تجميع في معاملة لا تسمح بذلك.
كيف توزع المصروفات المشتركة بين المراكز؟
يجعل تتبع مراكز التكلفة قواعد توزيع المصروفات المشتركة واضحة وقابلة للمراجعة، توجد مصروفات تخدم اكثر من جهة مثل ايجار المكتب والانترنت والتامين والبرامج والادارة العامة، وتحميلها بالكامل على مركز واحد يجعل ربحية المراكز الاخرى افضل من الواقع، لذلك تحتاج الشركة الى قاعدة توزيع يمكن شرحها وتطبيقها بصورة ثابتة.
يمكن ان يعتمد التوزيع على عدد الموظفين او المساحة او ساعات الاستخدام او الايراد او عدد المعاملات حسب طبيعة المصروف، وفي ERPNext تسمح قواعد توزيع مراكز التكلفة بتسجيل المبلغ على مركز رئيسي ثم توزيعه بنسب مجموعها مئة بالمئة على المراكز المستفيدة من تاريخ محدد.
يجب مراجعة اساس التوزيع دوريا لان عدد الموظفين والمساحات وحجم النشاط يتغير، ولا تعدل النسبة لمجرد تحسين نتيجة مركز معين، بل احتفظ بسبب واضح وموافقة مناسبة حتى تبقى المقارنة بين الفترات عادلة وقابلة للمراجعة.
تعرف المزيد : إعداد قائمة الدخل في ERPNext.
ما التقارير التي تستفيد من تتبع مراكز التكلفة؟
يمنح تتبع مراكز التكلفة التقارير بعدا يوضح الربحية والانحرافات حسب المسؤولية، قيمة تتبع مراكز التكلفة تظهر عندما تستخدم البيانات في تقارير الادارة لا عندما تكتفي بتعبئة الحقل، ويمكن تصفية قائمة الدخل ودفتر الاستاذ وتقارير اخرى حسب مركز محدد او مجموعة مراكز لقراءة الحركة والرصيد والربحية من اكثر من مستوى.
قائمة الدخل حسب المركز
تعرض قائمة الدخل الايرادات والمصروفات والنتيجة لمركز معين خلال فترة محددة، وتفيد في مقارنة الفروع او الانشطة مع الحفاظ على شجرة حسابات واحدة، لكن التقرير يكون ناقصا اذا تركت معاملات من دون مركز او استخدمت مركز عام لمعظم العمليات.
دفتر الاستاذ للمراجعة
يستخدم دفتر الاستاذ للوصول من رقم التقرير الى القيود والمستندات التي كونته، وعند ظهور مصروف غير منطقي يمكن تصفية الحساب والمركز والفترة ثم فتح رقم المستند ومراجعة الطرف والوصف وطريقة الاعتماد بدلا من تعديل التقرير نفسه.
تقرير انحراف الميزانية
يمكن وضع ميزانية على مركز تكلفة وحساب محدد ثم مقارنة المبلغ المعتمد بالالتزامات والمصروف الفعلي، وقد يعرض النظام تحذيرا او يوقف المعاملة حسب السياسة، وهذا يساعد المدير على اكتشاف التجاوز قبل نهاية الشهر وليس بعد استهلاك كامل المبلغ.
كيف يساعد التتبع في تقييم الفروع والاقسام؟
لا يكفي ترتيب الفروع حسب المبيعات لان الفرع الاعلى مبيعا قد يتحمل ايجارا ورواتب وخصومات ونقلا تجعله اقل ربحية، ويكشف التتبع هامش كل فرع ويتيح مقارنة المصروف كنسبة من الايراد مع مراعاة حجم النشاط والمرحلة التي يمر بها الفرع.
في الاقسام التي لا تحقق ايرادا مباشرا مثل الموارد البشرية وتقنية المعلومات تقاس القيمة بضبط الميزانية وجودة الخدمة والمؤشرات التشغيلية المناسبة، ولا ينبغي اعتبار كل مركز دعم مركزا خاسرا لمجرد ان تقريره لا يحتوي على مبيعات، فالهدف فهم التكلفة وربطها بالخدمة التي يقدمها.
كيف يدعم تتبع مراكز التكلفة قرارات التسعير؟
يساعد التتبع الشركة على معرفة التكلفة التي لا تظهر في سعر الشراء المباشر مثل وقت الفريق والايجار والنقل والدعم، وعند توزيع هذه المصروفات بصورة منطقية يمكن حساب هامش النشاط او الخدمة بصورة اقرب الى الواقع وتجنب تسعير يبدو مربحا قبل احتساب التكلفة التشغيلية.
كما يكشف الفرق بين منتج يحقق هامشا جيدا لكنه يحتاج دعما مرتفعا ومنتج اقل مبيعا لكنه اكثر كفاءة، ويجب استخدام النتائج على مدى مناسب بدلا من الحكم من شهر واحد قد يحتوي على مصروف موسمي او استثمار افتتاح فرع جديد.
ما ضوابط جودة بيانات مراكز التكلفة؟
يتطلب تتبع مراكز التكلفة مراجعة الحركات غير المصنفة وثبات قواعد التوزيع، يحتاج النظام الى سياسة قصيرة تحدد متى يستخدم كل مركز ومن يطلب مركزا جديدا ومن يراجع المعاملات غير المصنفة، ويمكن جعل المركز الزاميا لحسابات الربح والخسارة بعد اختبار الاعداد حتى لا تمر الايرادات والمصروفات من دون جهة مسؤولة.
- راجع المعاملات التي تستخدم المركز الافتراضي بكثرة.
- امنع استخدام مراكز التجميع على السطور التشغيلية.
- اغلق المراكز غير المستخدمة بدلا من حذف التاريخ.
- طابق اسم المركز مع المسؤول والهيكل المعتمد.
- راجع التقارير قبل الاقفال وصحح المصدر لا النتيجة.
لا تطبق الابعاد الجديدة على البيانات القديمة تلقائيا، لذلك يجب تحديد تاريخ بدء واضح وطريقة التعامل مع المقارنات التاريخية، وقد تحتاج الشركة الى فترة انتقال تعرض فيها التقارير القديمة والجديدة مع شرح حدود المقارنة للادارة.
ما الاخطاء الشائعة عند تطبيق مراكز التكلفة؟
تفقد الشركة قيمة تتبع مراكز التكلفة عندما تستخدم مراكز عامة او تغير قواعد التوزيع دون توثيق، من الاخطاء انشاء مركز لكل حساب او عميل او فاتورة ثم توقع ان يعطي النظام تحليلا افضل، كما يحدث الخلل عندما تعتمد الشركة على القيمة الافتراضية من دون مراجعة او عندما تسجل المصروفات المشتركة على مركز الادارة ولا تعيد توزيعها على المستفيدين.
يخطئ بعض الفرق ايضا عندما يستخدمون المشروع ومركز التكلفة للمعنى نفسه ثم تختلف القيم بينهما، او عندما يقارنون فرعين من دون تحميل المصروفات المشتركة بالطريقة نفسها، لذلك يجب توحيد التعريفات واساس التوزيع وفترة التقرير قبل تفسير الارقام.
كيف تبدأ الشركة تتبع مراكز التكلفة؟
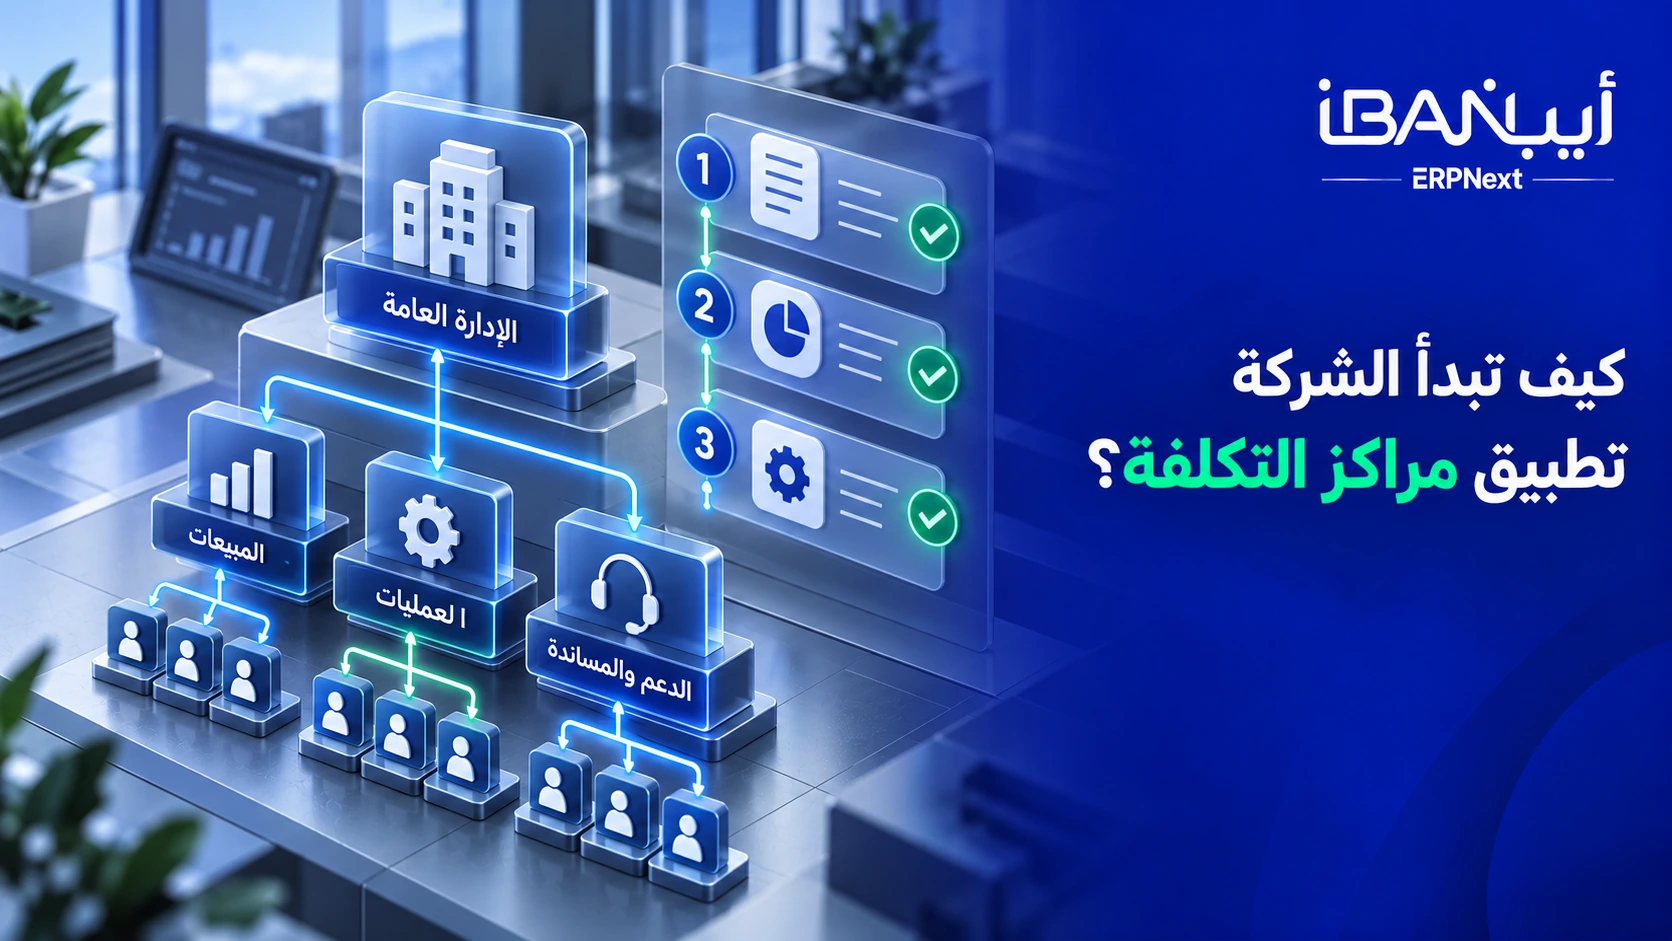
يبدأ تتبع مراكز التكلفة بخريطة واضحة للفروع والاقسام ومسؤولية كل مركز، ابدأ بورشة تجمع المالية والتشغيل لتحديد القرارات المطلوبة ثم صمم شجرة صغيرة واختبرها على فواتير بيع وشراء ومصروفات وقيود فعلية، وبعدها شغل قائمة الدخل ودفتر الاستاذ وتاكد ان كل رقم يمكن تتبعه الى مستنده ومركزه الصحيح.
- حدد الفروع او الاقسام التي تحتاج قياسا مستقلا.
- اعتمد قواعد تسمية وهيكلا واضحا للمراكز.
- اضبط القيم الافتراضية والحقول الالزامية بحذر.
- درب المستخدمين على اختيار المركز حسب الغرض.
- راجع اول شهر وصحح القواعد قبل التوسع.
بعد نجاح المرحلة الاولى يمكن اضافة ميزانيات او ابعاد محاسبية اخرى اذا كانت هناك اسئلة لا تجيب عنها المراكز الحالية، ويجب ان يكون كل حقل جديد مرتبطا بتقرير ومسؤول وقرار حتى لا يتحول الى عبء ادخال لا يستخدمه احد.
الاسئلة الشائعة
توضح الاجابات التالية الحدود العملية لاستخدام المراكز وكيفية الحفاظ على تقارير دقيقة من دون تعقيد الهيكل المحاسبي.
هل مركز التكلفة هو نفسه الحساب المحاسبي؟
لا، الحساب يوضح نوع العملية مثل الرواتب او المبيعات بينما يوضح المركز الجهة المسؤولة مثل فرع الرياض او قسم التسويق، ويمكن استخدام الحساب نفسه مع عدة مراكز للحصول على تحليل اداري من دون تكرار الحسابات.
هل يمكن توزيع فاتورة واحدة على اكثر من مركز؟
نعم يمكن اختيار مركز مختلف لكل سطر عندما تخص البنود جهات متعددة، كما يمكن استخدام قاعدة توزيع للمصروف المشترك وفق نسب معتمدة اذا كانت طبيعة العملية والنسخة المستخدمة تدعمان ذلك.
هل يجب انشاء مركز تكلفة لكل مشروع؟
ليس دائما، استخدم سجل المشروع عندما تحتاج متابعة مدة ومهام وفوترة وتكاليف مشروع محدد، وانشئ مركزا عندما تحتاج تصنيفا ماليا مستمرا او هيكلا اداريا، وقد يستخدم الاثنان معا اذا كان لكل منهما غرض مختلف وواضح.
الخاتمة
تتبع مراكز التكلفة يحول التقارير من نتيجة عامة الى صورة توضح ربحية الفروع والانشطة ومصدر كل مصروف ومسؤولية كل ادارة، ويبدأ التطبيق الجيد بشجرة بسيطة وتعريف واضح وربط صحيح على مستوى السطور ثم توزيع منطقي للمصروفات المشتركة ومراجعة دورية للتقارير، وعندما تكون البيانات منضبطة تستطيع الشركة مقارنة الاداء بالميزانية وتحسين التسعير واكتشاف الانحراف مبكرا، ويمنح ERPNext الفريق هذه الرؤية من دفتر واحد من دون تضخيم شجرة الحسابات او الاعتماد على تجميع يدوي متكرر.
تعرف المزيد :