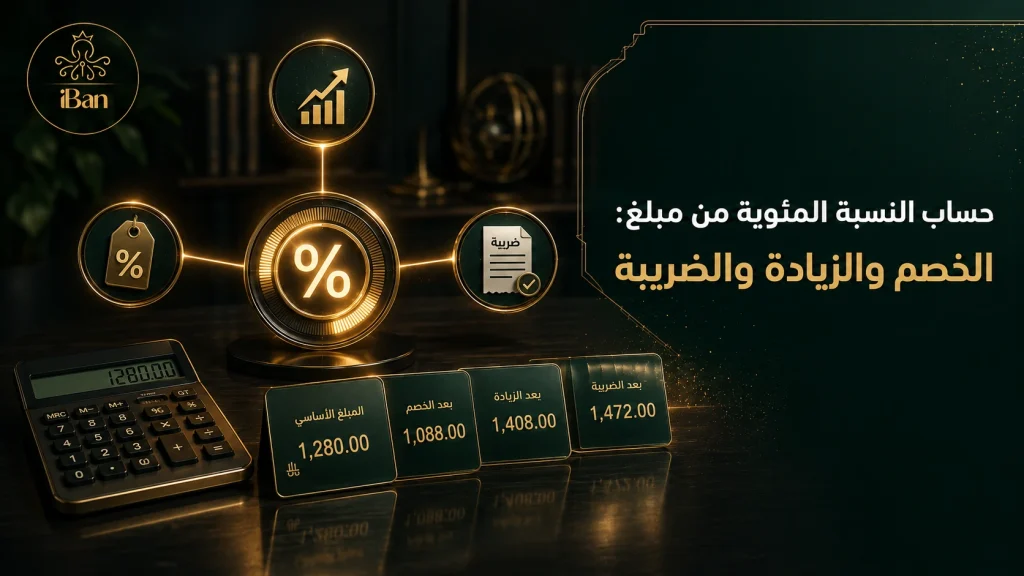
حساب النسبة المئوية من مبلغ يبدأ بتحديد المبلغ الأساسي ثم ضربه في النسبة وقسمة الناتج على 100. تستخدم هذه القاعدة في الخصومات والزيادات والعمولات والضرائب لكنها تختلف عند استخراج الضريبة من سعر شامل أو استعادة السعر قبل الخصم.
اختيار المقام الصحيح يمنع النتائج المضللة لأن نسبة الربح من الإيراد ليست نسبة الزيادة على التكلفة، كما يساعد ترتيب الخصم والضريبة وضبط التقريب على مطابقة الفاتورة للمعالجة المحاسبية الصحيحة وإظهار كل قيمة بصورة واضحة.
ما هي النسبة المئوية وكيف تحسب؟
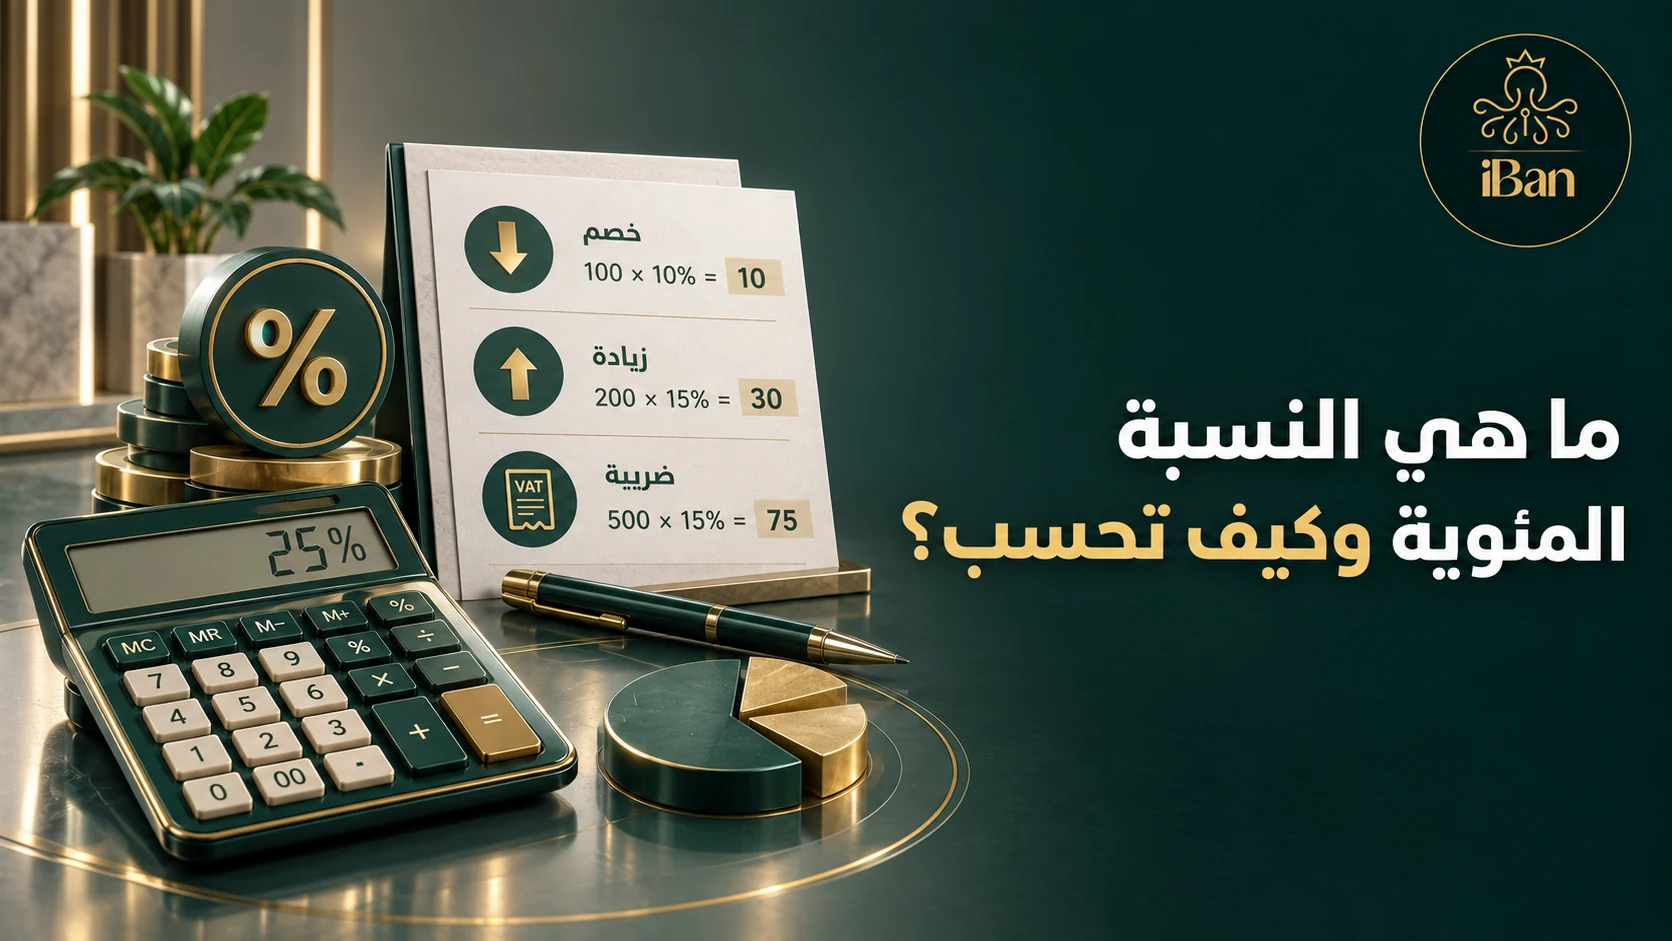
النسبة المئوية تعبر عن جزء من كل مئة، الرمز 20% يعني 20 جزءا من 100، أي 0.20 عند تحويله إلى رقم عشري، لذلك يمكن حساب نسبة من أي مبلغ بضرب المبلغ في الرقم العشري.
لتحويل النسبة إلى رقم عشري اقسمها على 100: تصبح 5% مساوية ل0.05، و12.5% مساوية ل0.125، و150% مساوية ل1.5.
المعادلة الأساسية هي: قيمة النسبة = المبلغ الأساسي × النسبة ÷ 100. فإذا كان إجمالي المبيعات 80,000 ريال وعمولة المندوب 2.5%، فالعمولة = 80,000 × 2.5 ÷ 100 = 2,000 ريال، وإذا كانت النسبة 0.75%، فلا تقرأ على أنها 75%، قيمتها العشرية 0.0075.
كيف تحول النسبة إلى رقم عشري؟
يمكن التحقق من حساب النسبة المئوية بعكس العملية، فإذا كانت 300 ريال تمثل 15% من مبلغ ما، فإن المبلغ الأساسي يساوي 300 مقسومة على 0.15 أي 2,000 ريال، يساعد هذا الفحص على اكتشاف الخطأ في تحويل النسبة إلى رقم عشري. ويرتبط ذلك بموضوع ضريبة القيمة المضافة.
كيف تحسب نسبة من مبلغ؟ (مثال)
ابدأ بتحديد المبلغ الذي تمثل منه النسبة، في فاتورة قيمتها 4,800 ريال، تبلغ نسبة 10% مقدار 480 ريال، ونسبة 30% تساوي 1,440 ريال، تستطيع الوصول إلى بعض النسب ذهنيا: 10% هي قسمة المبلغ على عشرة، و1% هي قسمته على مئة، و5% هي نصف 10%.
لكن عند وجود كسور مثل 7.25% أو مبالغ كبيرة، استخدم المعادلة كاملة لتجنب التقريب المبكر.
تحسب العمولة غالبا كنسبة من مبيعات محددة: المبيعات المؤهلة × نسبة العمولة، إذا بلغت المبيعات المؤهلة 125,000 ريال ونسبة العمولة 3%، فالعمولة 3,750 ريالا، قبل الحساب حدد هل الأساس يشمل الضريبة أو الخصومات أو المرتجعات، ومتى تصبح العملية مؤهلة، اختلاف تعريف الأساس أهم من المعادلة نفسها.
كيف تطبق المعادلة على مبالغ مختلفة؟
هامش الربح ليس نسبة الزيادة على التكلفة، إذا كانت التكلفة 80 ريالا وسعر البيع 100 ريال، فالربح 20 ريالا، هامش الربح = 20 ÷ 100 = 20%، بينما نسبة الزيادة على التكلفة = 20 ÷ 80 = 25%، استخدام المصطلحين بالتبادل قد يضع سعرا أقل من المطلوب.
للحصول على سعر بيع يحقق هامشا قدره 20% مع تكلفة 80 ريالا، اقسم التكلفة على 1 – 0.20، فيكون السعر 100 ريال.
عند حساب النسبة المئوية لعدد كبير من السجلات يجب تثبيت تعريف المبلغ الأساسي قبل بدء العملية، يكون الأساس إجمالي المبيعات أو المبيعات بعد المرتجعات أو صافي القيمة قبل الضريبة، ويؤدي تغيير التعريف إلى نتيجة مختلفة حتى مع بقاء النسبة.
يسهل حساب النسبة المئوية عندما يحفظ النظام المبلغ الأساسي والنسبة والنتيجة في حقول منفصلة قابلة للمراجعة.
كيف تحسب نسبة الخصم على فاتورة؟
قيمة الخصم = السعر قبل الخصم × نسبة الخصم ÷ 100. ثم السعر بعد الخصم = السعر قبل الخصم – قيمة الخصم، إذا كان سعر الخدمة 3,500 ريال والخصم 12%، فقيمة الخصم 420 ريال، والسعر بعد الخصم 3,080 ريال.
ويمكن اختصار الخطوتين بضرب السعر في 88%، لأن العميل سيدفع 100% – 12% = 88% من السعر الأصلي.
عندما تضم الفاتورة عدة بنود، حدد هل الخصم على بند واحد أم على إجمالي البنود، وهل يطبق قبل الضريبة أم بعدها، في المعتاد يظهر النظام السعر الخاضع للضريبة بعد الخصومات التي تؤثر في المقابل، ثم يحسب الضريبة وفق المعالجة الصحيحة.
لا تضرب كل بند في نسبة ثم تقرب النتائج بطريقة تختلف عن سياسة الفاتورة، لأن التقريب على مستوى السطر ينتج فرق هللات عن التقريب على الإجمالي.
كيف تستعيد السعر الأصلي قبل الخصم؟
لا تسترجع السعر الأصلي بإضافة نسبة الخصم إلى السعر النهائي، إذا كان السعر بعد خصم 20% يساوي 800 ريال، فالسعر الأصلي = 800 ÷ 0.80 = 1,000 ريال، إضافة 20% إلى 800 تعطي 960 ريال فقط، لأن نسبة الخصم حسبت من أساس أكبر.
القاعدة هي: السعر الأصلي = السعر بعد الخصم ÷ (1 – نسبة الخصم العشرية).
اجعل النظام يحتفظ بالمبلغ الأساسي والنسبة وقيمة الخصم أو الضريبة كلا في حقل مستقل، بدل حفظ الإجمالي النهائي وحده، يجب أن تظهر الفاتورة تسلسل الحساب بوضوح، وأن تكون قواعد التقريب موحدة، وأن ترتبط نسب الضرائب بتصنيف الصنف والعميل ونوع التوريد.
كما تفيد صلاحيات الاعتماد في منع تغيير الخصم فوق حد معين من دون موافقة.
خطوات تستعيد السعر الأصلي قبل الخصم
عند حساب النسبة المئوية للخصم تضرب القيمة الأصلية في النسبة ثم تطرح النتيجة، وإذا تعددت الخصومات فلا تجمعها مباشرة، لأن خصم 10% ثم 5% يجعل الأثر الكلي 14.5% وليس 15% نتيجة تغير الأساس.
يتطلب حساب النسبة المئوية للخصم تحديد ما إذا كانت القاعدة تطبق على بند واحد أو على إجمالي الفاتورة قبل الضريبة.
اقرأ المزيد: الاستعلام عن الرقم الضريبي: كيف تتحقق قبل قبول الفاتورة
كيف تحسب النسبة بين رقمين؟
لمعرفة ما تمثله قيمة من إجمالي، اقسم الجزء على الكل واضرب في 100. إذا حقق فرع مبيعات قدرها 240,000 ريال من إجمالي 800,000 ريال، فحصة الفرع = 240,000 ÷ 800,000 × 100 = 30%.
يجب أن يكون الرقمان من الفترة والوحدة نفسيهما، مقارنة مبيعات شهر بإجمالي ربع سنة تعطي نسبة لا تعبر عن حصة مفيدة.
أما نسبة التغير بين قيمة قديمة وجديدة فمعادلتها: (القيمة الجديدة – القيمة القديمة) ÷ القيمة القديمة × 100. إذا ارتفعت المصروفات من 50,000 إلى 57,500 ريال، فالزيادة 7,500 ريال ونسبة التغير 15%، وإذا انخفضت المبيعات من 100,000 إلى 85,000 ريال، فالتغير -15%.
القيمة القديمة هي المقام لأنها نقطة البداية.
ما الفرق بين نسبة الحصة ونسبة التغير؟
زيادة مبلغ 100 ريال بنسبة 20% تعطي 120 ريالا، لكن تخفيض 120 ريالا بنسبة 20% لا يعيد المبلغ إلى 100، بل يعطي 96 ريالا، السبب أن النسبتين طبقتا على أساسين مختلفين، للعودة من 120 إلى 100 تحتاج انخفاضا قدره 16.67% تقريبا.
تظهر هذه النقطة كثيرا عند مقارنة رفع الأسعار ثم تقديم خصم، لذلك يجب حساب الأثر النهائي بدل جمع النسب أو طرحها مباشرة.
في حساب النسبة المئوية بين رقمين يمثل الرقم الأول الجزء ويمثل الثاني الكل، أما قياس التغير فيستخدم القيمة القديمة مقاما لأنها نقطة البداية.
كيف تستخرج الضريبة من مبلغ شامل؟
عندما يكون السعر غير شامل الضريبة ويخضع للنسبة الأساسية 15%، احسب الضريبة بهذه الصيغة: السعر الصافي × 15 ÷ 100. ثم أضفها إلى السعر الصافي، إذا كانت قيمة التوريد 2,000 ريال، فالضريبة 300 ريال، والإجمالي شامل الضريبة 2,300 ريال، ويمكن الوصول إلى الإجمالي مباشرة بضرب الصافي في 1.15.
النسبة الأساسية لا تنطبق على كل توريد، فقد توجد توريدات خاضعة لنسبة الصفر أو معفاة أو لها معالجة خاصة، لذلك لا تضف 15% آليا قبل تحديد التصنيف الضريبي، كما يجب أن توضح الفاتورة الضريبية المبالغ الخاضعة والمعدل المطبق ومبلغ الضريبة وفق المتطلبات ذات الصلة.
ما الفرق بين إضافة الضريبة واستخراجها؟
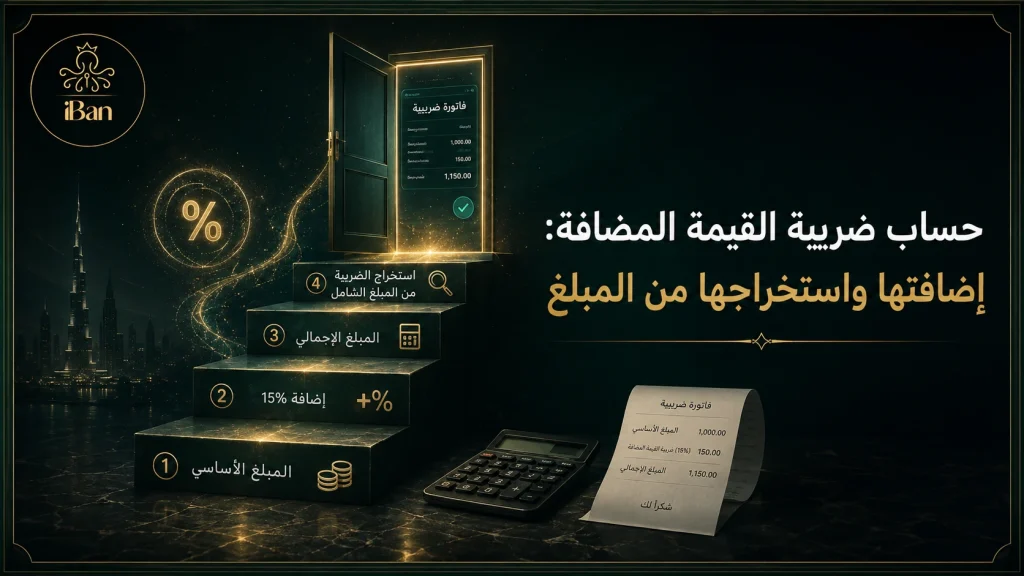
إذا كان المبلغ شاملا ضريبة 15%، فلا تضرب الإجمالي في 15%، المبلغ الشامل يمثل 115% من السعر الصافي، ولذلك تكون الضريبة = المبلغ الشامل × 15 ÷ 115، ويكون السعر الصافي = المبلغ الشامل × 100 ÷ 115.
هذه هي المعادلة التي توردها أدلة هيئة الزكاة والضريبة والجمارك لاستخراج الضريبة من المقابل الشامل.
مثال: فاتورة إجماليها 1,150 ريال شاملة الضريبة، قيمة الضريبة = 1,150 × 15 ÷ 115 = 150 ريالا، والصافي = 1,000 ريال، لو ضربت 1,150 في 15% ستحصل على 172.50 ريال، وهي نتيجة خاطئة لأنها تعامل المبلغ الشامل كما لو كان صافيا.
مقارنة إضافة الضريبة واستخراجها
عند إنشاء تقارير المبيعات، استخدم القيم قبل الضريبة لقياس الإيراد، وافصل ضريبة المخرجات عن المبيعات، اربط المرتجعات والإشعارات الدائنة بالفاتورة الأصلية حتى تعكس النسب على الأساس الصحيح.
ويمكن لحاسبة هامش الربح أن تساعد في اختبار السعر، لكن النظام المحاسبي يجب أن يحفظ التكلفة والسعر والخصم والضريبة بصورة قابلة للتتبع.
يختلف حساب النسبة المئوية للضريبة في السعر الشامل لأن الإجمالي يمثل 115% من الأساس عند تطبيق نسبة 15%، لذلك تستخدم معادلة 15 على 115.
أخطاء شائعة في حساب النسب داخل الفواتير
تنشأ الفروق أيضا عند تغيير أساس الحساب بين السطور أو استخدام تقريب مختلف في كل مرحلة، ينبغي تثبيت المبلغ الأساسي والنسبة وقيمة الخصم والضريبة في حقول منفصلة ثم مراجعة الإجمالي قبل الحفظ بدقة عالية.
كيف تمنع أخطاء النسب في النظام المحاسبي؟
تزداد الأخطاء عند نسخ معادلة من خلية إلى أخرى من دون تثبيت المرجع أو عند إدخال النسبة بصيغة عدد صحيح في حقل ينتظر رقما عشريا، تساعد قواعد التحقق ومقارنة الإجمالي مع مجموع السطور على كشف الفرق قبل إصدار الفاتورة بصورة واضحة. ويرتبط ذلك بموضوع ضريبة الدخل عند مراجعة النتائج النهائية. ويمكن مراجعة هيئة الزكاة والضريبة والجمارك عند الحاجة.
الأسئلة الشائعة
كيف أحسب 15% من مبلغ؟
اضرب المبلغ في 0.15. على سبيل المثال، 15% من 4,000 ريال تساوي 600 ريال، وإذا أردت الإجمالي بعد إضافة 15%، اضرب المبلغ في 1.15، فيصبح 4,600 ريال.
كيف أحسب نسبة الخصم؟
اضرب السعر الأصلي في نسبة الخصم العشرية للحصول على قيمة الخصم، ثم اطرحها من السعر، سعر 750 ريالا بخصم 8% ينتج خصما قدره 60 ريالا وسعرا نهائيا قدره 690 ريالا.
كيف أعرف النسبة بين رقمين؟
اقسم الرقم الذي يمثل الجزء على الرقم الكلي واضرب في 100. إذا كان 45 عميلا من أصل 300 اشتروا المنتج، فنسبة التحويل 15%، لا تعكس الرقمين، لأن النتيجة ستتغير كليا.
كيف أستخرج الضريبة من سعر شامل؟
عند نسبة 15%، اضرب الإجمالي الشامل في 15 ثم اقسم على 115. الصافي يساوي الإجمالي مضروبا في 100/115 أو مقسوما على 1.15. تحقق أولا من أن السعر شامل الضريبة وأن التوريد خاضع للنسبة الأساسية.
هل يحسب النظام الخصم تلقائيا على الفواتير؟
نعم، إذا عرفت قوائم الأسعار وقواعد الخصم وصلاحيات الاعتماد والتصنيف الضريبي بصورة صحيحة، يجب أن يعرض النظام السعر قبل الخصم وقيمة الخصم والأساس الخاضع للضريبة وقيمة الضريبة والإجمالي، وأن يمنع المستخدم من تطبيق نسب متعارضة أو تجاوز الحد المسموح.