ضريبة الدخل ترتبط بصفة المكلف ومصدر الدخل والأنشطة الخاضعة والقواعد التي تحدد الوعاء الضريبي، ويبدأ الحساب من النتيجة المحاسبية ثم تجرى التسويات اللازمة للمصروفات غير الجائزة والإيرادات المعفاة والفروق المؤقتة أو الدائمة بحسب الحالة كما تتطلب الشركات ذات الملكية المختلطة فصلا منضبطا بين المكونات الضريبية والزكوية، وتزداد موثوقية الإقرار عندما يرتبط كل تعديل بجدول مؤيد وحساب في ميزان المراجعة ومستند يمكن الرجوع إليه ويقلل ذلك مخاطر الفروق والغرامات عند الفحص.
- ما هي ضريبة الدخل ومن يخضع لها في السعودية؟
- ما المنشآت التي تحتاج تحديد الوعاء الضريبي؟
- تفاصيل المنشآت التي تحتاج تحديد الوعاء الضريبي
- ما الفرق بينها وبين الزكاة؟
- كيف تفصل الوعاء الزكوي عن الوعاء الضريبي؟
- خطوات تفصل الوعاء الزكوي عن الوعاء الضريبي
- كيف تعامل الشركة المختلطة الملكية؟
- كيف توزع النتائج في الشركة المختلطة؟
ما هي ضريبة الدخل ومن يخضع لها في السعودية؟
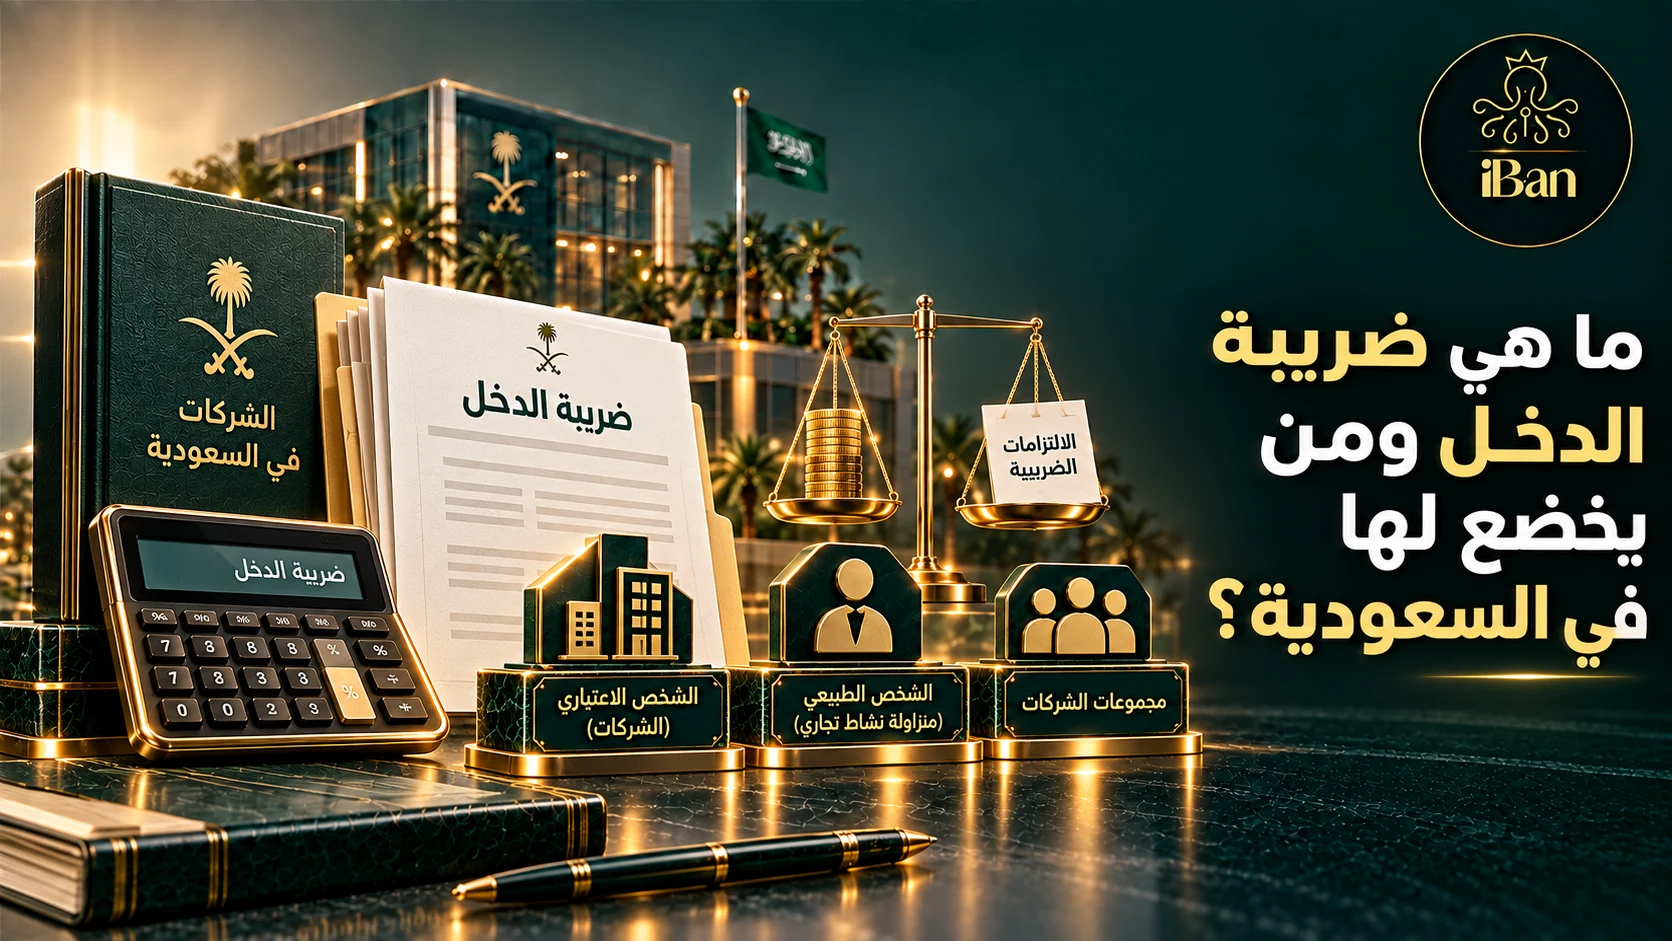
تطبق ضريبة الدخل في السعودية على فئات يحددها النظام، ومن أبرزها حصة الشريك غير السعودي في شركة أموال مقيمة وبعض أنشطة غير المقيمين والمنشآت الدائمة لا يعني وجود سجل تجاري أن كامل ربح المنشأة يخضع للضريبة نفسها؛ الملكية والنشاط والإقامة والكيان تحدد المعالجة.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة ضريبة الدخل قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
ما المنشآت التي تحتاج تحديد الوعاء الضريبي؟
يعتمد الضبط الجيد على فصل الصلاحيات المستخدم الذي ينشئ المورد أو العميل لا ينبغي أن يعتمد الاستثناء الضريبي وحده، ومن يعد التسوية لا يعتمد الإقرار النهائي منفردا عرف حدودا للقيم والتغييرات التي تحتاج موافقة إضافية، وأنشئ تقريرا دوريا بالتجاوزات والتعديلات بعد الإقفال والحسابات المستخدمة للمرة الأولى. ويرتبط ذلك بموضوع تقديم الإقرار الضريبي.
عند ظهور فرق، لا تسوه مباشرة في حساب عام صنفه أولا: فرق توقيت، أو مستند ناقص، أو تصنيف خاطئ، أو تقريب، أو تكرار، أو معاملة لم ترحل لكل نوع معالجة ومسؤول الحسابات المعلقة مفيدة مؤقتا إذا كان لها مالك وتاريخ إغلاق، لكنها تتحول إلى مصدر خطر عندما تتراكم بلا تحليل.
تفاصيل المنشآت التي تحتاج تحديد الوعاء الضريبي
ضع خطة واضحة عند غياب مستند أو تعطل تكامل أو اختلاف نتيجة تحدد الخطة من يوقف العملية، ومن يراجع، وما البديل المؤقت، وكيف تعاد المعالجة بعد زوال السبب البديل اليدوي يحتاج رقما مرجعيا وموافقة ومطابقة لاحقة؛ وإلا يتحول الحل المؤقت إلى سجل مواز يصعب دمجه.
ما الفرق بينها وبين الزكاة؟
الزكاة والضريبة التزامان مختلفان بصورة مبسطة، تخضع حصة الملكية السعودية أو الخليجية المؤهلة للزكاة وفق قواعدها، وتخضع حصة غير السعودي لضريبة الدخل وفق النظام لا تستخدم الربح المحاسبي أو نسبة الملكية وحدهما من دون بناء وعاء كل التزام وفق قواعده.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة ضريبة الدخل قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
كيف تفصل الوعاء الزكوي عن الوعاء الضريبي؟
تشمل المفاهيم التي يجب أن تظهر بتعريف ثابت في السياسة أو النظام: ضريبة الدخل، الزكاة، الشركة المختلطة، المستثمر الأجنبي، الوعاء الضريبي، المصروفات المسموح بها، الاستقطاع في المصدر، هيئة الزكاة والضريبة والجمارك، ERPNext لا تستخدم المصطلح نفسه لمعنيين مختلفين، ولا تنشئ حقولا موازية تحمل المعلومة نفسها؛ فازدواج المصدر ينتج فروقا عند التحديث.
يجب أن يشرح تقرير الإدارة أثر ضريبة الدخل بلغة مالية: المبلغ المستحق أو المعرض للرفض، والفترة، والسبب، والإجراء والموعد عدد الأخطاء وحده لا يبين الأولوية رتب البنود حسب القيمة والمخاطر وموعد الاستحقاق، وميز بين مشكلة بيانات يمكن إصلاحها وحالة تحتاج تفسيرا أو قرارا رسميا.
خطوات تفصل الوعاء الزكوي عن الوعاء الضريبي
أنشئ مثالا مرجعيا بالأرقام داخل دليل الإجراءات ثم أعد حسابه عند كل تحديث للنظام يجب أن يوضح المثال المدخلات والنتيجة والتقريب والقيد أو القرار الناتج المثال المرجعي يساعد فريق العمل على اكتشاف تغير غير مقصود في الصيغة، ويمنح المراجع أساسا أسرع من قراءة إعدادات تقنية متعددة.
كيف تعامل الشركة المختلطة الملكية؟
في الشركة المختلطة، تحتاج المالية إلى توثيق هيكل الملكية طوال الفترة ثم توزيع النتائج والتعديلات وفق النظام إذا تغيرت الملكية خلال السنة، فقد يلزم احتساب زمني أو معالجة خاصة احتفظ بعقود التأسيس وقرارات نقل الحصص وبيانات المستفيد الحقيقي متسقة مع الإقرار.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة ضريبة الدخل قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
كيف توزع النتائج في الشركة المختلطة؟
ابدأ التنفيذ بخريطة مستندات تربط كل قيمة في ضريبة الدخل بالفاتورة أو العقد أو الشهادة أو الحساب الذي أنشأها يجب أن تحمل المستندات رقما وتاريخا وطرفا وفترة واضحة عند وجود تعديل يدوي، احفظ القيمة قبل التعديل وبعده والسبب والموافق هذه الخريطة تختصر وقت المراجعة وتمنع ضياع المصدر عند تغير الموظف المسؤول.
قبل الاعتماد النهائي، اختر عينة من أكبر المعاملات وعينة عشوائية وأعد الحساب من المستند الأصلي راجع حقول ضريبة الدخل، الزكاة، الشركة المختلطة، المستثمر الأجنبي، الوعاء الضريبي، المصروفات المسموح بها ومدى اتساقها بين النظام والمستند والتقرير ثم وثق من أجرى المراجعة وتاريخها والنتيجة.
هذه الخطوة البسيطة تكشف أخطاء القاعدة العامة وأخطاء الإدخال التي لا تظهر في الإجماليات.
خطوات توزع النتائج في الشركة المختلطة
عند تدريب الفريق، استخدم حالة صحيحة وحالة مرفوضة وحالة تحتاج تصعيدا اطلب من المتدرب تفسير السبب لا اختيار زر فقط يحتفظ دليل العمل بصورة المدخلات والنتيجة المتوقعة، ويحدث عند تغير القاعدة بهذه الطريقة يبقى تطبيق ضريبة الدخل متسقا حتى مع تغير الموظفين أو توسع الفروع.
اقرأ المزيد: ضريبة التصرفات العقارية: النسبة والاستثناءات والقيد المحاسبي
ما نسبتها وكيف يحسب الوعاء؟
النسبة الشائعة لضريبة دخل شركات الأموال على حصة غير السعودي هي 20% من الوعاء الضريبي مع نسب وقواعد مختلفة لأنشطة محددة مثل الزيت والمواد الهيدروكربونية الوعاء يبدأ من النتيجة المحاسبية ثم يعدل بالمصروفات غير الجائزة والإيرادات والمعالجات النظامية والخسائر وفق شروطها.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة ضريبة الدخل قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
ما التسويات التي تؤثر في الوعاء؟
أنشئ مطابقة شهرية بين دفتر الأستاذ والتقرير التشغيلي والبيانات المقدمة للجهة الرسمية لا يكفي تطابق الإجمالي إذا كانت بعض المعاملات مكررة وأخرى مفقودة بالقيمة نفسها؛ افحص عدد السجلات والتواريخ والتصنيفات وأكبر القيم ثبت نتيجة المطابقة واعتمدها قبل إقفال الفترة ثم امنع التعديل بأثر رجعي إلا من خلال مسار واضح.
احفظ نسخة من اللوائح والأدلة أو رابط الإصدار الذي استندت إليه السياسة، وسجل تاريخ آخر مراجعة القواعد الضريبية قد تتغير كما قد يصدر توضيح أو نموذج جديد لا تعدل النتائج التاريخية تلقائيا عند تحديث الإعداد؛ طبق تاريخ سريان، واختبر أثر التغيير على المعاملات المفتوحة والتقارير المقبلة.
تفاصيل التسويات التي تؤثر في الوعاء
لا تقيس جودة ضريبة الدخل بسرعة الإنجاز وحدها أضف مؤشرات للدقة وعدد الاستثناءات ومدة إغلاق الفروق ونسبة المعاملات التي احتاجت تعديلا بعد الاعتماد راقب الاتجاه لعدة أشهر، وحدد سبب التحسن أو التراجع انخفاض الأخطاء بعد تعديل معين دليل أقوى من انطباع المستخدم بأن الشاشة أصبحت أسهل.
هل توجد ضريبة دخل على الرواتب؟
لا تفرض السعودية ضريبة دخل عامة على راتب الموظف لمجرد عمله في المملكة بالطريقة المعروفة في دول أخرى لكن قد توجد التزامات تأمينات أو استقطاع في المصدر على مدفوعات معينة لغير المقيمين أو ضرائب على نشاط الشخص لا تخلط بين راتب عمل وبين دخل نشاط تجاري أو مهني.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة ضريبة الدخل قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
لماذا تختلف الرواتب عن دخل المنشأة؟
اختبر ضريبة الدخل على ثلاث حالات قبل التعميم: معاملة عادية مكتملة، ومعاملة ذات استثناء صحيح، ومعاملة ناقصة يجب أن يوقفها النظام توثق نتائج الاختبار ما إذا كانت القاعدة تعمل في الاتجاهين، وكيف تعالج الإلغاء والإشعار الدائن وتغيير التاريخ الاختبار على الحالة المثالية وحدها لا يكشف معظم أخطاء التشغيل.
ضع تعريفا واضحا لنقطة البداية ونقطة النهاية في ضريبة الدخل يحدد التعريف متى تدخل المعاملة في التقرير، ومتى تعد مكتملة، وما الحالات التي تبقى معلقة من دون هذا الحد الزمني قد تظهر العملية في شهرين أو تختفي بين نظامين استخدم تاريخ الحدث الحقيقي وتاريخ الترحيل معا، واشرح الفروق في تقرير الإقفال.
تفاصيل تطبيق لماذا تختلف الرواتب عن دخل المنشأة
راجع عينة دورية من ضريبة الدخل، الزكاة، الشركة المختلطة، المستثمر الأجنبي، الوعاء الضريبي، المصروفات المسموح بها مع صاحب العملية والمحاسبة أو الموارد البشرية وتقنية المعلومات بحسب الموضوع يجمع هذا الاجتماع القصير بين المعنى التشغيلي والأثر المالي وسلوك النظام سجل القرارات كتعديل محدد بمالك وموعد، بدل ملاحظات عامة لا تغير قاعدة أو تقريرا أو مسؤولية.
كيف يجهز النظام بيانات الإقرار؟
يجهز النظام ميزان المراجعة ودفتر الأستاذ وتحليل المصروفات والأطراف ذات العلاقة والأصول الثابتة ثم تبنى ورقة التسوية الضريبية خارج القيود أو داخل وحدة مخصصة اربط كل تعديل بحساب ومستند وحكم، ولا تجعل الإقرار مجموعة أرقام يدوية لا يمكن إعادة إنتاجها في الفحص.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة ضريبة الدخل قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي. ويمكن مراجعة هيئة الزكاة والضريبة والجمارك عند الحاجة.
ما المستندات التي تدعم أرقام الإقرار؟
- تأكد من أن الفترة والكيان والفرع محددة في جميع التقارير والمستندات.
- طابق الإجمالي مع مصدر مستقل قبل إدخال أي تسوية يدوية.
- افصل البيانات الأصلية عن التعديلات، وسجل سبب كل تعديل ومن اعتمده.
- راجع الحالات الشاذة والقيم الصفرية والمكررة بدل الاكتفاء بمجموع نهائي.
- احتفظ بالمستند الرسمي ونسخة التقرير ونتيجة الاعتماد في ملف واحد.
- اختبر أثر الإلغاء أو المرتجع أو تغيير التاريخ على النتيجة والترحيل.
الأسئلة الشائعة
هل يوجد ضريبة دخل على الرواتب في السعودية؟
يعتمد ذلك على البيانات والقواعد المنطبقة على الحالة استخدم ضريبة الدخل بعد التحقق من المصدر والمستندات، ولا تجعل الإعداد الافتراضي في النظام بديلا عن المراجعة عند وجود أثر نظامي أو مالي كبير، راجع الجهة الرسمية أو مختصا مرخصا.
ما نسبة ضريبة الدخل؟
لا توجد إجابة دقيقة من العنوان وحده؛ تتغير النتيجة بحسب التصنيف والفترة والبيانات راجع الشرح في هذا الدليل ثم طابق الحالة مع المصدر الرسمي الساري يمنع هذا الأسلوب استخدام نسبة أو رقم صحيح في سياق غير صحيح.
ما الفرق بين الزكاة والضريبة؟
لا توجد إجابة دقيقة من العنوان وحده؛ تتغير النتيجة بحسب التصنيف والفترة والبيانات راجع الشرح في هذا الدليل ثم طابق الحالة مع المصدر الرسمي الساري يمنع هذا الأسلوب استخدام نسبة أو رقم صحيح في سياق غير صحيح.
كيف تعامل الشركة المختلطة؟
ابدأ بتحديد البيانات الأصلية والمستند المرجعي ثم طبق القاعدة على حالة واحدة واختبر النتيجة قبل تعميمها في ضريبة الدخل يجب أن يوضح النظام المدخلات والمعادلة والموافقة، وأن يحتفظ بسجل يسمح بالرجوع من النتيجة إلى مصدرها.
كيف أجهز الإقرار؟
ابدأ بتحديد البيانات الأصلية والمستند المرجعي ثم طبق القاعدة على حالة واحدة واختبر النتيجة قبل تعميمها في ضريبة الدخل يجب أن يوضح النظام المدخلات والمعادلة والموافقة، وأن يحتفظ بسجل يسمح بالرجوع من النتيجة إلى مصدرها.