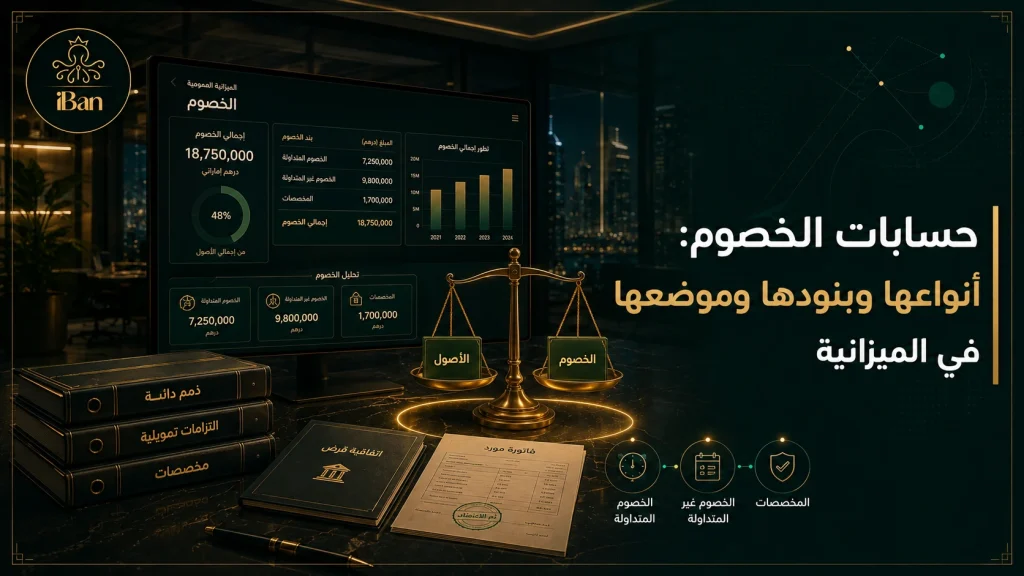
حسابات الخصوم تمثل الالتزامات الحالية الناتجة عن معاملات سابقة ويتوقع أن تؤدي تسويتها إلى خروج موارد اقتصادية من المنشأة، وتشمل الموردين والقروض والمصروفات المستحقة والضرائب والمخصصات وغيرها، ويعتمد عرضها السليم على الفصل بين المتداول وغير المتداول وفقا لدورة التشغيل وتاريخ الاستحقاق وشروط السداد كما يتطلب القياس الصحيح إثبات الالتزام في الفترة المناسبة وربطه بالمستند المؤيد حتى تعكس الميزانية المركز المالي والسيولة بدقة ويساعد ذلك على تحليل الالتزامات ومواعيد السداد المتوقعة.
- ما هي الخصوم وما الفرق بينها وبين الالتزامات؟
- أين تظهر الخصوم في القوائم المالية؟
- تفاصيل تطبيق أين تظهر الخصوم في القوائم المالية
- ما أنواع الخصوم في المحاسبة؟
- كيف تميز الخصوم المتداولة عن غير المتداولة؟
- خطوات تميز الخصوم المتداولة عن غير المتداولة
- ما بنود الخصوم المتداولة؟ (أمثلة)
- أمثلة عملية على الخصوم المتداولة
ما هي الخصوم وما الفرق بينها وبين الالتزامات؟
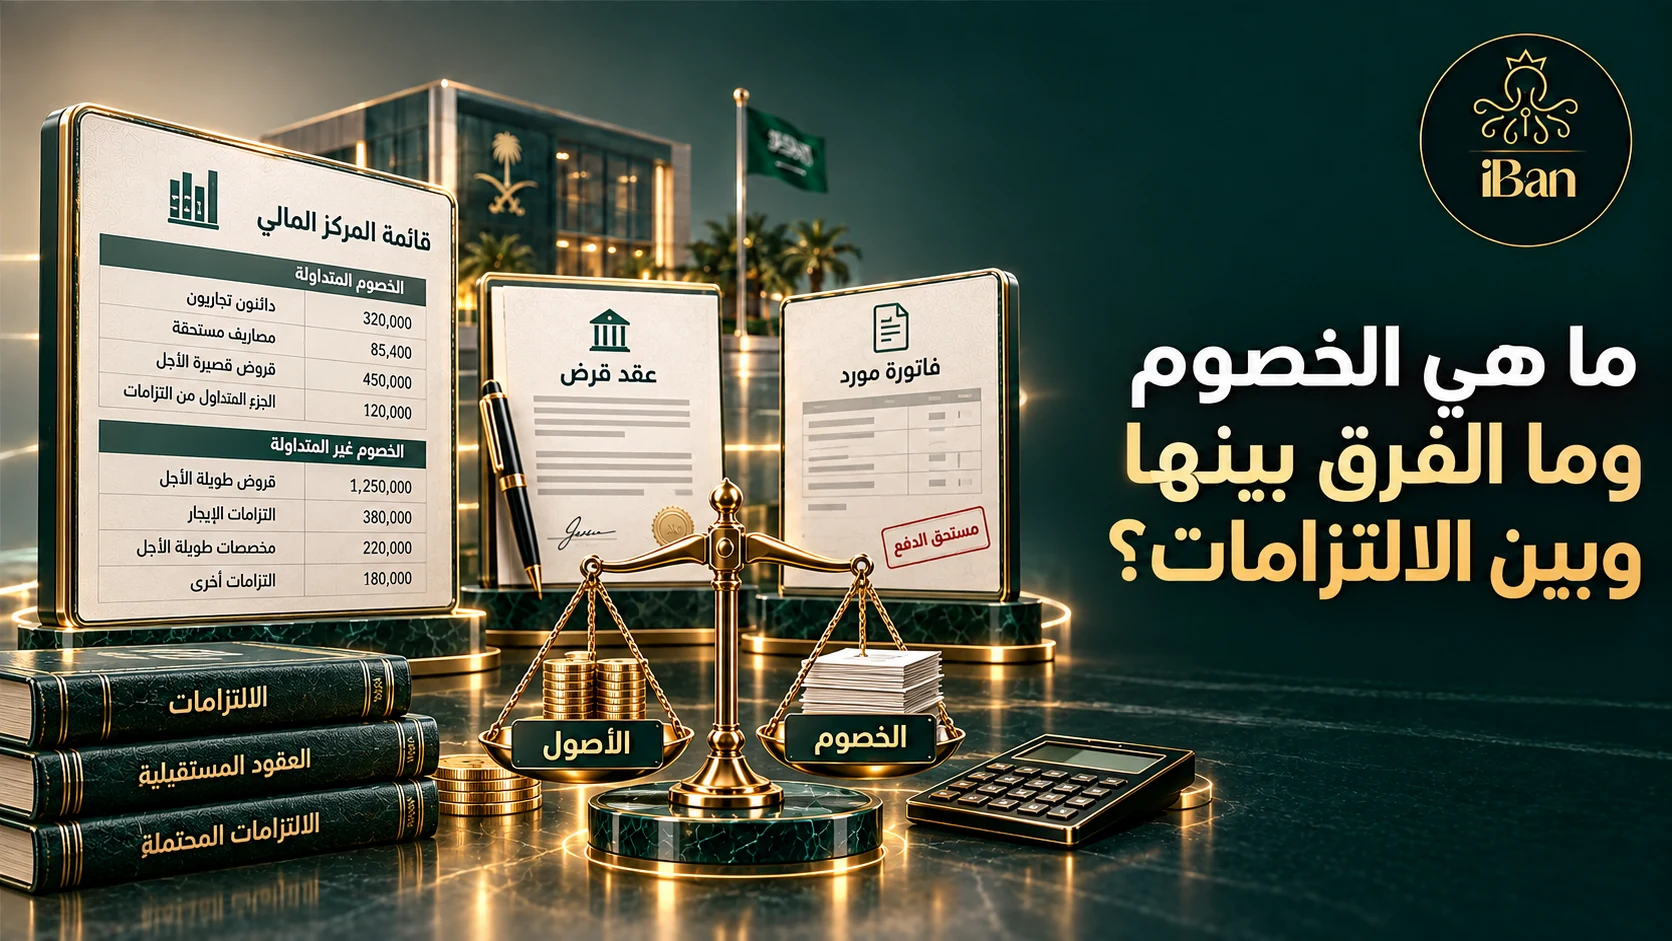
الخصوم أو الالتزامات هي تعهدات حالية على المنشأة ناتجة عن أحداث سابقة ويتوقع أن تتطلب موارد لتسويتها يستخدم المصطلحان غالبا بالمعنى نفسه في الشرح المحاسبي مع شيوع كلمة الالتزامات في المعايير الحديثة لا تشمل الخصوم حقوق الملكية، رغم ظهور القسمين معا في الجانب المقابل للأصول في قائمة المركز المالي.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة حسابات الخصوم قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
أين تظهر الخصوم في القوائم المالية؟
عند إعداد تقرير حسابات الخصوم، افصل الحقائق المسجلة عن الافتراضات والتقديرات ضع الافتراض في مكان واحد مع مالكه وتاريخ مراجعته، واربط الصيغ به بدل كتابة النسبة في عدة خلايا إذا تغير الافتراض، يجب أن تتحدث التقارير المستقبلية فقط بحسب تاريخ السريان مع بقاء النسخة المعتمدة السابقة للمقارنة. ويرتبط ذلك بموضوع إعداد الميزانية.
قبل الاعتماد، أعد تنفيذ القيد أو الحساب على عينة مستقلة، وطابق الإجمالي مع ميزان المراجعة افحص الإشارات المدينة والدائنة والعملة والتاريخ والجزء المتداول وغير المتداول عند الحاجة ثم احفظ ورقة العمل مع المراجع والموافق، بحيث يستطيع مراجع آخر الوصول إلى النتيجة نفسها من البيانات ذاتها.
تفاصيل تطبيق أين تظهر الخصوم في القوائم المالية
ضع خطة واضحة عند غياب مستند أو تعطل تكامل أو اختلاف نتيجة تحدد الخطة من يوقف العملية، ومن يراجع، وما البديل المؤقت، وكيف تعاد المعالجة بعد زوال السبب البديل اليدوي يحتاج رقما مرجعيا وموافقة ومطابقة لاحقة؛ وإلا يتحول الحل المؤقت إلى سجل مواز يصعب دمجه.
ما أنواع الخصوم في المحاسبة؟
تقسم الالتزامات عادة إلى متداولة وغير متداولة بحسب دورة التشغيل وموعد التسوية المتداول يتوقع سداده خلال دورة التشغيل العادية أو اثني عشر شهرا أو تنطبق عليه معايير التصنيف الأخرى، وغير المتداول يمتد أبعد التصنيف يؤثر في مؤشرات السيولة لذلك لا يكفي الاعتماد على اسم الحساب من دون تاريخ الاستحقاق وشروط القرض.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة حسابات الخصوم قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
كيف تميز الخصوم المتداولة عن غير المتداولة؟
اختبر أثر المعاملة على قائمة الدخل والمركز المالي والتدفق النقدي قد يكون القيد صحيحا في الحساب لكنه مصنف في توقيت أو قسم غير مناسب، فتظهر الربحية سليمة بينما تتشوه السيولة أو مؤشرات الأداء تتبع معاملة واحدة من المستند إلى القيد ثم إلى التقرير يساعد في اكتشاف هذا النوع من الأخطاء.
ضع تعريفا واضحا لنقطة البداية ونقطة النهاية في حسابات الخصوم يحدد التعريف متى تدخل المعاملة في التقرير، ومتى تعد مكتملة، وما الحالات التي تبقى معلقة من دون هذا الحد الزمني قد تظهر العملية في شهرين أو تختفي بين نظامين استخدم تاريخ الحدث الحقيقي وتاريخ الترحيل معا، واشرح الفروق في تقرير الإقفال.
خطوات تميز الخصوم المتداولة عن غير المتداولة
عند تدريب الفريق، استخدم حالة صحيحة وحالة مرفوضة وحالة تحتاج تصعيدا اطلب من المتدرب تفسير السبب لا اختيار زر فقط يحتفظ دليل العمل بصورة المدخلات والنتيجة المتوقعة، ويحدث عند تغير القاعدة بهذه الطريقة يبقى تطبيق حسابات الخصوم متسقا حتى مع تغير الموظفين أو توسع الفروع.
اقرأ المزيد: حساب زكاة المال وعروض التجارة: النصاب والحول والوعاء
ما بنود الخصوم المتداولة؟ (أمثلة)
من أمثلة الخصوم المتداولة: الدائنون التجاريون، والمصروفات المستحقة، وأوراق الدفع قصيرة الأجل، والضرائب المستحقة، والجزء الجاري من قرض طويل الأجل عند استلام خدمة كهرباء تخص ديسمبر ولم تصل الفاتورة، يثبت مصروف والتزام مستحق حتى تظهر تكلفة الفترة الصحيحة.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة حسابات الخصوم قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
أمثلة عملية على الخصوم المتداولة
ابدأ بتعريف محاسبي مكتوب لحسابات الخصوم يحدد الاعتراف والقياس والعرض والإفصاح ثم اربطه بدليل الحسابات لا تجعل اسم الحساب هو السياسة؛ فقد تحمل أسماء متشابهة معالجات مختلفة ضع أمثلة على القيد الصحيح والقيد الممنوع والحساب المقابل، وحدد متى يحتاج البند إلى تقدير أو إعادة تصنيف.
استخدم مراكز التكلفة والمشروعات والفروع كأبعاد تحليل عندما تخدم قرارا، لا كبديل عن الحساب الحساب يصف طبيعة البند، والبعد يصف المسؤولية أو الوجهة كثرة الأبعاد غير المنضبطة تنتج تقارير ناقصة لذلك عرف القيم المسموحة واجعل الأبعاد الإلزامية مرتبطة بنوع الحساب والمعاملة.
تفاصيل تطبيق أمثلة عملية على الخصوم المتداولة
أنشئ مثالا مرجعيا بالأرقام داخل دليل الإجراءات ثم أعد حسابه عند كل تحديث للنظام يجب أن يوضح المثال المدخلات والنتيجة والتقريب والقيد أو القرار الناتج المثال المرجعي يساعد فريق العمل على اكتشاف تغير غير مقصود في الصيغة، ويمنح المراجع أساسا أسرع من قراءة إعدادات تقنية متعددة.
ما بنود الخصوم غير المتداولة؟
تشمل الخصوم غير المتداولة القروض طويلة الأجل والتزامات الإيجار طويلة الأجل وبعض المخصصات ومكافأة نهاية الخدمة وفق المعالجة المحاسبية المنطبقة يجب فصل الجزء المستحق خلال الاثني عشر شهرا التالية وعرضه متداولا عندما تتطلب القواعد ذلك.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة حسابات الخصوم قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
كيف تصنف القروض والالتزامات طويلة الأجل؟
تشمل المفاهيم التي يجب أن تظهر بتعريف ثابت في السياسة أو النظام: الخصوم المتداولة، الخصوم غير المتداولة، الدائنون، أوراق الدفع، المصروفات المستحقة، القروض طويلة الأجل، مخصص نهاية الخدمة، حقوق الملكية، المعادلة المحاسبية، دليل الحسابات، ERPNext لا تستخدم المصطلح نفسه لمعنيين مختلفين، ولا تنشئ حقولا موازية تحمل المعلومة نفسها؛ فازدواج المصدر ينتج فروقا عند التحديث.
راجع الخصوم المتداولة، الخصوم غير المتداولة، الدائنون، أوراق الدفع، المصروفات المستحقة، القروض طويلة الأجل في دليل الحسابات والتقارير وواجهات الإدخال يجب أن يكون لكل مفهوم مالك وتعريف ومستوى تجميع واضح الحساب غير المستخدم يغلق بدل تركه خيارا، والحساب الجديد يحتاج موافقة وخريطة إلى التقارير.
بهذه الحوكمة لا تتغير المقارنات الشهرية بسبب فتح حسابات متقاربة بلا ضابط.
خطوات تصنف القروض والالتزامات طويلة الأجل
راجع عينة دورية من الخصوم المتداولة، الخصوم غير المتداولة، الدائنون، أوراق الدفع، المصروفات المستحقة، القروض طويلة الأجل مع صاحب العملية والمحاسبة أو الموارد البشرية وتقنية المعلومات بحسب الموضوع يجمع هذا الاجتماع القصير بين المعنى التشغيلي والأثر المالي وسلوك النظام سجل القرارات كتعديل محدد بمالك وموعد، بدل ملاحظات عامة لا تغير قاعدة أو تقريرا أو مسؤولية.
كيف تحسب إجمالي الخصوم؟
إجمالي الخصوم هو مجموع الأرصدة الدائنة للالتزامات بعد التسويات والتصنيفات، وليس مجموع كل الحسابات الدائنة؛ فقد يكون الحساب الدائن إيرادا أو حقوق ملكية ويجب أن تحقق قائمة المركز المالي المعادلة: الأصول = الخصوم + حقوق الملكية أي فرق يشير إلى مشكلة في القيد أو التجميع أو العرض.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة حسابات الخصوم قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي.
كيف تراجع معادلة الأصول والخصوم وحقوق الملكية؟
طبق مطابقة دورية بين الرصيد العام والسجل المساعد راجع الرصيد الافتتاحي والحركة والإقفالات والعملة والأطراف الإجمالي المتطابق لا يكفي إذا علقت بنود قديمة؛ استخدم أعمار الأرصدة وحدد مالكا لكل بند متجاوز للمدة ثم وثق التسوية بدل ترحيلها إلى حساب عام يخفي السبب.
تتطلب التقديرات مثل المخصصات أو الالتزامات المؤجلة ملفا يوضح البيانات والمنهج والمراجعة والحساسية قارن التقدير بالنتيجة الفعلية لاحقا وعدل الافتراضات إذا ظهر انحياز مستمر لا تستخدم تعديلا كبيرا في نهاية السنة بدل عملية شهرية؛ التحديث الدوري يجعل الانحراف مفهوما ويمنع مفاجآت الإقفال.
خطوات تراجع معادلة الأصول والخصوم وحقوق الملكية
لا تقيس جودة حسابات الخصوم بسرعة الإنجاز وحدها أضف مؤشرات للدقة وعدد الاستثناءات ومدة إغلاق الفروق ونسبة المعاملات التي احتاجت تعديلا بعد الاعتماد راقب الاتجاه لعدة أشهر، وحدد سبب التحسن أو التراجع انخفاض الأخطاء بعد تعديل معين دليل أقوى من انطباع المستخدم بأن الشاشة أصبحت أسهل.
كيف ترتب الخصوم في دليل الحسابات؟
في دليل الحسابات، أنشئ مجموعات واضحة للالتزامات المتداولة وغير المتداولة ثم حسابات فرعية تخدم التقارير والمطابقة لا تفتح حسابا جديدا لكل مورد؛ الموردون سجلات مساعدة داخل حساب الدائنين اربط الحسابات بآجال الاستحقاق ومراكز التكلفة حيث يلزم، وامنع القيود اليدوية غير المبررة على حسابات الرقابة.
عمليا، أنشئ إجراء مكتوبا لهذا الجانب يحدد المدخلات والمالك ووقت الإقفال والمراجعة اختبر الإجراء على حالة عادية وحالة استثنائية ثم راقب الفروق شهريا وجود سجل زمني وصلاحيات اعتماد يجعل معالجة حسابات الخصوم قابلة للتدقيق ويقلل الاعتماد على ذاكرة الموظف أو النسخ اليدوي. ويمكن مراجعة وثائق ERPNext الرسمية عند الحاجة.
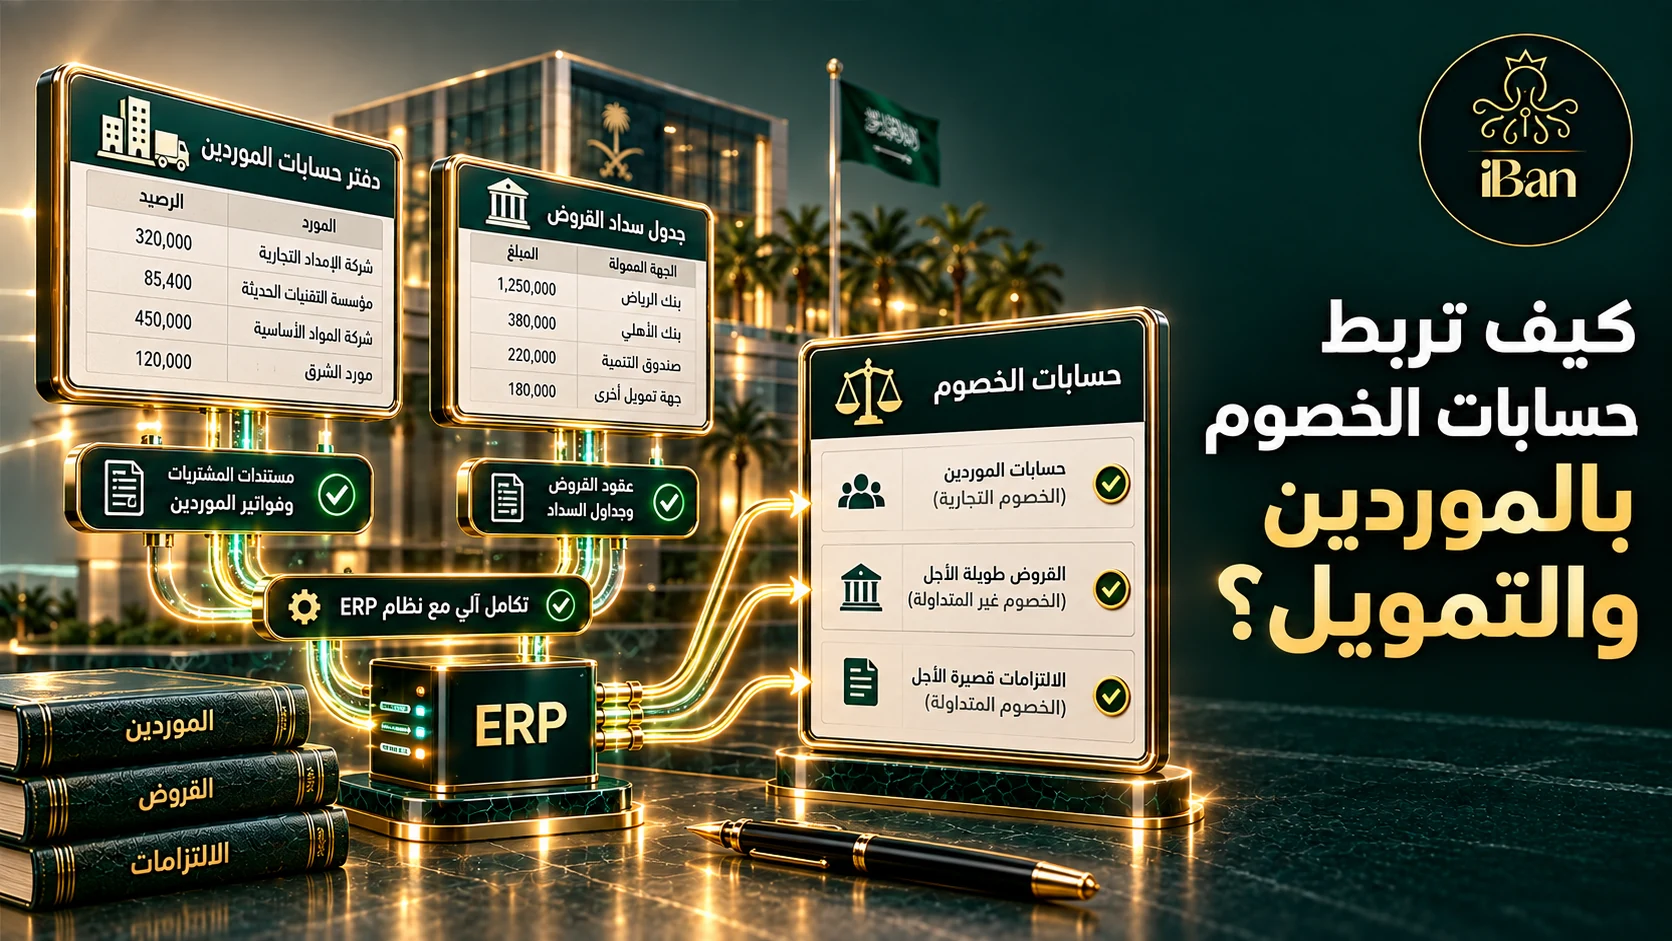
كيف تربط حسابات الخصوم بالموردين والتمويل؟
- تأكد من أن الفترة والكيان والفرع محددة في جميع التقارير والمستندات.
- طابق الإجمالي مع مصدر مستقل قبل إدخال أي تسوية يدوية.
- افصل البيانات الأصلية عن التعديلات، وسجل سبب كل تعديل ومن اعتمده.
- راجع الحالات الشاذة والقيم الصفرية والمكررة بدل الاكتفاء بمجموع نهائي.
- احتفظ بالمستند الرسمي ونسخة التقرير ونتيجة الاعتماد في ملف واحد.
- اختبر أثر الإلغاء أو المرتجع أو تغيير التاريخ على النتيجة والترحيل.
الأسئلة الشائعة
ما الفرق بين الخصوم والالتزامات؟
لا توجد إجابة دقيقة من العنوان وحده؛ تتغير النتيجة بحسب التصنيف والفترة والبيانات راجع الشرح في هذا الدليل ثم طابق الحالة مع المصدر الرسمي الساري يمنع هذا الأسلوب استخدام نسبة أو رقم صحيح في سياق غير صحيح.
ما أمثلة الخصوم المتداولة؟
لا توجد إجابة دقيقة من العنوان وحده؛ تتغير النتيجة بحسب التصنيف والفترة والبيانات راجع الشرح في هذا الدليل ثم طابق الحالة مع المصدر الرسمي الساري يمنع هذا الأسلوب استخدام نسبة أو رقم صحيح في سياق غير صحيح.
هل رأس المال من الخصوم؟
يعتمد ذلك على البيانات والقواعد المنطبقة على الحالة استخدم حسابات الخصوم بعد التحقق من المصدر والمستندات، ولا تجعل الإعداد الافتراضي في النظام بديلا عن المراجعة عند وجود أثر نظامي أو مالي كبير، راجع الجهة الرسمية أو مختصا مرخصا.
كيف أحسب إجمالي الخصوم؟
ابدأ بتحديد البيانات الأصلية والمستند المرجعي ثم طبق القاعدة على حالة واحدة واختبر النتيجة قبل تعميمها في حسابات الخصوم يجب أن يوضح النظام المدخلات والمعادلة والموافقة، وأن يحتفظ بسجل يسمح بالرجوع من النتيجة إلى مصدرها.
كيف أرتبها في دليل الحسابات؟
ابدأ بتحديد البيانات الأصلية والمستند المرجعي ثم طبق القاعدة على حالة واحدة واختبر النتيجة قبل تعميمها في حسابات الخصوم يجب أن يوضح النظام المدخلات والمعادلة والموافقة، وأن يحتفظ بسجل يسمح بالرجوع من النتيجة إلى مصدرها.