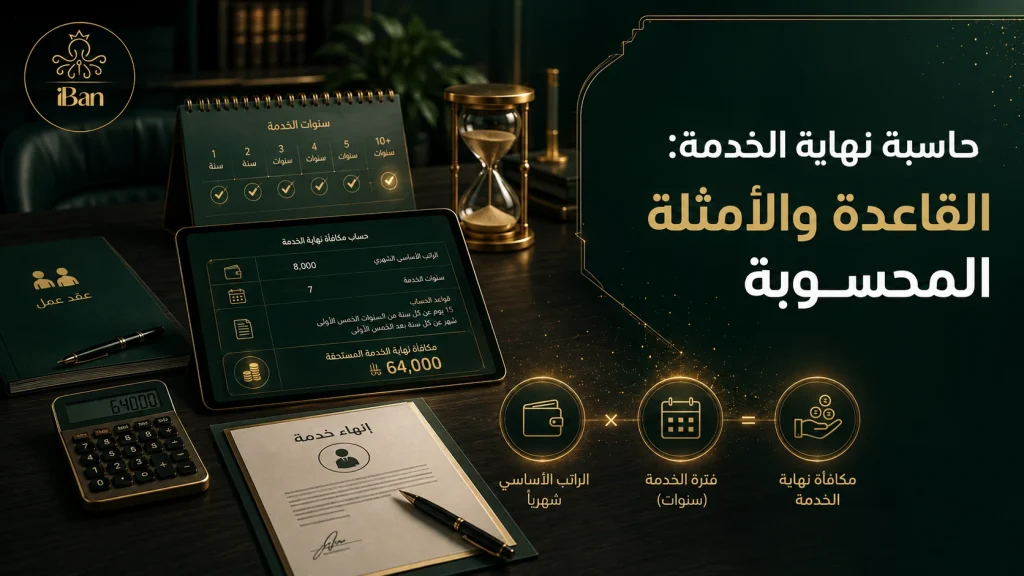
حاسبة نهاية الخدمة تحسب مستحق العامل عند انتهاء العلاقة العمالية بالاعتماد على الأجر الأخير ومدة الخدمة وسبب انتهاء العقد، تقوم القاعدة على نصف أجر شهر عن كل سنة من السنوات الخمس الأولى وأجر شهر عن كل سنة تالية مع احتساب أجزاء السنة بنسبة مدتها، تختلف النتيجة عند الاستقالة بحسب مدة الخدمة وقد تتأثر بعناصر الأجر الثابتة والمتغيرة، لذلك يلزم إدخال البيانات بدقة ومراجعة العقد ومسير الراتب وسبب الانتهاء قبل اعتماد مبلغ المخالصة.
ما هي مكافأة نهاية الخدمة ومتى تستحق؟
مكافأة نهاية الخدمة مبلغ يدفعه صاحب العمل عند انتهاء العلاقة العمالية وفق الضوابط النظامية، تنص المادة 84 من نظام العمل على أن الحساب يبدأ بأجر نصف شهر عن كل سنة من السنوات الخمس الأولى، ثم أجر شهر عن كل سنة بعد ذلك، ويكون الأجر الأخير أساس التسوية، كما يستحق العامل عن كسر السنة بقدر المدة التي قضاها في العمل، معنى ذلك أن ستة أشهر بعد سنة كاملة لا تضيع، بل تدخل في الحساب كنصف سنة.
ينشأ الحق عند انتهاء العلاقة العمالية ويحسب بصورة مستقلة عن بقية عناصر المخالصة، لذلك يجب إثبات تاريخ المباشرة وتاريخ الانتهاء والأجر المعتمد قبل إجراء التسوية.
كيف يؤثر سبب انتهاء العلاقة على الاستحقاق؟
تختلف النتيجة النهائية بحسب طريقة انتهاء العلاقة، عند انتهاء العقد أو إنهائه في حالة تستحق المكافأة، تطبق القاعدة الأساسية كاملة، وعند الاستقالة تحسب المكافأة الأساسية أولا، ثم تطبق نسبة الاستحقاق المقررة في المادة 85. وهناك حالات قد تنتهي فيها الخدمة دون مكافأة، ومنها الحالات التي يجيز فيها النظام لصاحب العمل فسخ العقد دون مكافأة وفق المادة 80، متى توافرت شروطها وثبت سببها، لهذا يجب ألا تصنف الحالة آليا على أنها فصل أو استقالة من دون مراجعة المستندات. ويرتبط ذلك بموضوع حاسبة الراتب.
كيف تحسب مكافأة نهاية الخدمة الأساسية؟
يمكن تلخيص القاعدة العامة بهذه الصيغة:
عن أول خمس سنوات: آخر أجر شهري × نصف شهر × عدد سنوات الخدمة حتى خمس سنوات.
عن المدة التي تزيد على خمس سنوات: آخر أجر شهري × شهر كامل × عدد السنوات الزائدة.
عن الأشهر والأيام: تحول إلى جزء من السنة ثم تحسب بنسبة مدتها داخل الشريحة المناسبة.
إذا كانت الخدمة ثلاث سنوات مثلا، تكون المكافأة الأساسية مساوية لراتب شهر ونصف، وإذا كانت ثماني سنوات، تكون عن أول خمس سنوات راتبين ونصف، وعن السنوات الثلاث التالية ثلاثة رواتب، بإجمالي خمسة رواتب ونصف قبل تطبيق أي نسبة خاصة بسبب الاستقالة.
كيف تحسب عند انتهاء العقد؟ (قاعدة + مثال)
موظف آخر أجره الفعلي 8,000 ريال، وخدمته سبع سنوات وستة أشهر، وانتهى عقده بطريقة تستحق المكافأة كاملة، يحسب عن أول خمس سنوات: 8,000 × 0.5 × 5 = 20,000 ريال، وتحسب السنتان والنصف التاليتان: 8,000 × 2.5 = 20,000 ريال، إجمالي مكافأة نهاية الخدمة يساوي 40,000 ريال، هذا المثال يفترض أن مبلغ 8,000 ريال هو الأجر المعتمد للتسوية، وأن الخدمة متصلة ولا توجد مدة مستبعدة أو نزاع حول سبب الانتهاء.
كيف تحسب الأشهر والأيام؟
يقرر النظام استحقاق العامل عن أجزاء السنة بنسبة ما قضاه في العمل، عمليا، تحسب مدة الخدمة الدقيقة من تاريخ المباشرة إلى تاريخ انتهاء العلاقة، ثم توزع على الشريحتين، فإذا وقع كسر السنة داخل السنوات الخمس الأولى، يحسب على أساس نصف أجر الشهر عن السنة، وإذا وقع بعد إكمال خمس سنوات، يحسب على أساس أجر شهر عن السنة، يجب اعتماد منهج واضح ومتسق لتحويل الأشهر والأيام، ومطابقته مع نتيجة الحاسبة الرسمية أو سياسة المنشأة الموثقة، خصوصا عند وجود اختلاف يوم أو أكثر بين تاريخ العقد وتاريخ المباشرة الفعلية.
مثال على احتساب كسر السنة
مثال مختصر: موظف أجره 10,000 ريال وخدم أربع سنوات وستة أشهر، المكافأة الأساسية = 10,000 × 0.5 × 4.5 = 22,500 ريال، وإذا كان سبب الانتهاء استقالة عادية، تكون المدة ضمن شريحة الثلث، فيصبح المستحق 7,500 ريال، أما إذا انتهى العقد بسبب يستحق معه المكافأة كاملة، فيبقى المستحق 22,500 ريال.
كيف تختلف عند الاستقالة؟ (جدول المدد)
تقرر المادة 85 نسبة خاصة عندما يكون انتهاء العلاقة بسبب استقالة العامل، إذا كانت الخدمة أقل من سنتين متتاليتين فلا يستحق العامل جزءا من المكافأة وفق هذه المادة، ومن سنتين إلى خمس سنوات يستحق ثلث المكافأة الأساسية، وإذا زادت الخدمة على خمس سنوات ولم تبلغ عشر سنوات يستحق ثلثي المكافأة، وعند بلوغ عشر سنوات فأكثر يستحق المكافأة كاملة.
| مدة الخدمة | نسبة الاستحقاق | طريقة الحساب |
|---|---|---|
| أقل من سنتين | لا استحقاق وفق حكم الاستقالة | لا تطبق نسبة من المكافأة الأساسية |
| من سنتين إلى خمس سنوات | الثلث | المكافأة الأساسية × 1/3 |
| أكثر من خمس وأقل من عشر سنوات | الثلثان | المكافأة الأساسية × 2/3 |
| عشر سنوات فأكثر | كاملة | المكافأة الأساسية × 100% |
مثال استقالة بعد أربع سنوات
موظف آخر أجره 6,000 ريال واستقال بعد أربع سنوات متتالية، المكافأة الأساسية هي 6,000 × 0.5 × 4 = 12,000 ريال، ولأن مدة الخدمة بين سنتين وخمس سنوات، يستحق ثلثها: 12,000 ÷ 3 = 4,000 ريال، الخطأ الشائع هنا هو صرف 12,000 ريال مباشرة أو حساب ثلث الراتب بدل حساب ثلث المكافأة الأساسية.
مثال استقالة بعد سبع سنوات
موظفة آخر أجرها 9,000 ريال واستقالت بعد سبع سنوات، عن أول خمس سنوات: 9,000 × 0.5 × 5 = 22,500 ريال، وعن السنتين التاليتين: 9,000 × 2 = 18,000 ريال، المكافأة الأساسية 40,500 ريال، ولأن الخدمة زادت على خمس سنوات ولم تبلغ عشرا، يكون المستحق ثلثي المكافأة: 40,500 × 2/3 = 27,000 ريال.
مثال استقالة بعد عشر سنوات
موظف آخر أجره 12,000 ريال واستقال بعد عشر سنوات وثلاثة أشهر، عن أول خمس سنوات: 30,000 ريال، وعن السنوات الخمس وثلاثة الأشهر التالية: 12,000 × 5.25 = 63,000 ريال، الإجمالي 93,000 ريال، ولأن مدة الخدمة بلغت عشر سنوات، يستحق المكافأة الأساسية كاملة.
اقرأ المزيد: مسير رواتب الموظفين: بنوده ودورة اعتماده وصرفه
متى يستحق المستقيل المكافأة كاملة؟
تضع المادة 87 استثناءات على نسب الاستقالة، يستحق العامل المكافأة كاملة إذا ترك العمل نتيجة قوة قاهرة خارجة عن إرادته، كما تستحق العاملة المكافأة كاملة إذا أنهت العقد خلال ستة أشهر من تاريخ عقد زواجها أو خلال ثلاثة أشهر من تاريخ وضعها، تطبيق هذه الحالات يتوقف على الوقائع والمستندات والتواريخ، لذلك يجب توثيق سبب انتهاء العقد بدل الاكتفاء باختيار كلمة الاستقالة في نظام الموارد البشرية.
متى يختلف ترك العمل عن الاستقالة العادية؟
كذلك يختلف ترك العامل للعمل وفق المادة 81 عن الاستقالة العادية، إذ تتيح المادة للعامل ترك العمل دون إشعار مع احتفاظه بحقوقه النظامية كلها في حالات محددة، مثل إخلال صاحب العمل بالتزاماته الجوهرية أو وجود خطر جسيم في ظروف معينة، لا يصح افتراض انطباق المادة على كل خلاف وظيفي، إذا كان السبب محل نزاع، فالأفضل الحصول على رأي قانوني قبل اعتماد المخالصة.
ما الذي يدخل في الأجر الأساسي؟
تنص المادة 84 على اتخاذ الأجر الأخير أساسا للحساب، ويعرف نظام العمل الأجر الفعلي بأنه الأجر الأساسي مضافا إليه الزيادات المستحقة المقررة مقابل العمل بموجب العقد أو لائحة تنظيم العمل، وقد تشمل هذه العناصر بدلات مستحقة وعمولات أو نسبا من المبيعات أو الأرباح ومكافآت أصبحت جزءا من الأجر بشروطها، إضافة إلى مزايا عينية وفق الضوابط النظامية، لذلك قد لا يكون الرقم الصحيح هو الراتب الأساسي المسجل منفردا في مسير الرواتب.
هل تدخل العمولات والعناصر المتغيرة في الأجر؟
في المقابل، تجيز المادة 86 الاتفاق على استبعاد كل العمولات أو بعضها والنسب المئوية من المبيعات وما يشابهها من عناصر الأجر المتغيرة بطبيعتها من الأجر الذي تسوى عليه المكافأة، يجب الرجوع إلى عقد العمل ولائحة المنشأة وطبيعة كل مبلغ وطريقة انتظام صرفه، بدل ثابت مستحق ليس كعمولة متذبذبة، ومكافأة عارضة ليست بالضرورة جزءا من الأجر الفعلي، أي خلاف جوهري حول مكونات الأجر يحتاج مراجعة مختصة.
متى تسقط المكافأة أو تخفض؟
تنخفض المكافأة عند الاستقالة وفق شرائح المادة 85، وقد لا تستحق عند الاستقالة قبل إكمال سنتين، ويمكن لصاحب العمل فسخ العقد دون مكافأة أو إشعار أو تعويض في الحالات المحددة بالمادة 80، بشرط توافر الحالة وتمكين العامل من إبداء أسباب معارضته للفسخ، تشمل المادة مخالفات جسيمة محددة، ولا يكفي وصف داخلي عام مثل ضعف الأداء لإسقاط الحق تلقائيا، كما أن إنهاء العقد خلال فترة التجربة يرتبط بأحكام التجربة والعقد، يجب التعامل مع إسقاط المكافأة باعتباره قرارا يحتاج أساسا نظاميا وملفا توثيقيا واضحا.
ما المستحقات الأخرى في المخالصة؟
ولا تعني مكافأة نهاية الخدمة جميع مستحقات المخالصة، قد تشمل التسوية أيضا أجرا متأخرا، ومقابل رصيد إجازات وفق أحكامه، وبدل إشعار أو تعويضا عن إنهاء غير مشروع عند انطباقه، وحسومات نظامية مثبتة، حساب كل بند منفصلا يجعل المخالصة قابلة للمراجعة ويمنع إخفاء خطأ في بند داخل إجمالي واحد.
متى يجب دفع مستحقات نهاية الخدمة؟
تلزم المادة 88 صاحب العمل بدفع أجر العامل وتصفية حقوقه خلال أسبوع على الأكثر من تاريخ انتهاء العلاقة إذا كان صاحب العمل هو الذي أنهى الخدمة، وإذا كان العامل هو الذي أنهى العقد، تكون المهلة بحد أقصى أسبوعين، ويجوز حسم دين مستحق لصاحب العمل بسبب العمل من المبالغ المستحقة للعامل، يجب أن تكون بنود المخالصة واضحة، وأن يحصل العامل على بيان يوضح مدة الخدمة والأجر المعتمد وطريقة الحساب والحسومات.
كيف تستخدم حاسبة نهاية الخدمة بطريقة صحيحة؟
قبل إدخال البيانات، جهز عقد العمل وآخر مسير راتب وتاريخ المباشرة وتاريخ الانتهاء وسبب إنهاء العلاقة، أدخل الأجر الفعلي الذي ينطبق على حالتك، وحدد نوع العقد وسبب الانتهاء، ثم أدخل سنوات الخدمة وأشهرها وأيامها، بعد ظهور النتيجة، أعد الحساب يدويا بالمعادلة السابقة، وقارنها بحاسبة وزارة الموارد البشرية والتنمية الاجتماعية، تنبه الوزارة إلى أن نتيجة حاسبتها آلية، لذلك تظل صحة المدخلات والتكييف النظامي للحالة ضرورية.
كيف يحسبها النظام لكل الموظفين تلقائيا؟
للمنشآت التي تدير عشرات أو مئات الموظفين، لا تكفي حاسبة منفردة عند كل مخالصة، الأفضل أن يربط نظام الموارد البشرية تاريخ المباشرة والعقد ومسير الرواتب وسبب الانتهاء في سجل واحد، وأن يحفظ نسخة من معادلة التسوية ومرحلة الاعتماد، بهذه الطريقة يمكن احتساب مخصص نهاية الخدمة دوريا، ومراجعة الفروق بين المخصص المحاسبي والمبلغ المستحق عند الانتهاء، وتقليل الأخطاء الناتجة عن نسخ الراتب أو المدة يدويا.
يربط النظام بيانات العقد ومسير الراتب وسبب الانتهاء في سجل واحد، ثم يعرض معادلة التسوية وأجزاء السنة ونسبة الاستحقاق للمراجعة والاعتماد قبل إصدار المخالصة. ويمكن مراجعة وزارة الموارد البشرية والتنمية الاجتماعية عند الحاجة.
ما الأخطاء الشائعة عند حساب المكافأة؟
- استخدام الراتب الأساسي تلقائيا من دون فحص عناصر الأجر الفعلي والعقد.
- تطبيق نسبة الثلث أو الثلثين على الراتب بدل تطبيقها على المكافأة الأساسية.
- إهمال أشهر الخدمة وأيامها أو وضع كسر السنة في الشريحة الخطأ بعد السنة الخامسة.
- تصنيف عدم تجديد العقد على أنه استقالة دون مراجعة صياغة العقد والإشعارات.
- إسقاط المكافأة بقرار داخلي من دون تحقق شروط المادة 80 وإثبات الواقعة.
- دمج المكافأة ورصيد الإجازات وبدل الإشعار في رقم واحد لا يوضح حقوق العامل.
الأسئلة الشائعة
كيف أحسب مكافأة نهاية الخدمة عند الاستقالة؟
احسب المكافأة الأساسية أولا: نصف أجر شهر عن كل سنة من أول خمس سنوات، وشهر كامل عن كل سنة تالية، بعد ذلك طبق النسبة حسب مدة الخدمة: الثلث من سنتين إلى خمس، والثلثان بعد خمس وقبل عشر، والمكافأة كاملة من عشر سنوات فأكثر، تحقق من الاستثناءات التي تمنح المكافأة كاملة.
هل تدخل البدلات في الحساب؟
قد تدخل البدلات المستحقة ضمن الأجر الفعلي إذا كانت مقررة مقابل العمل في العقد أو اللائحة، لا توجد إجابة واحدة لكل بدل، يجب فحص طبيعته واستحقاقه وانتظامه، أما العمولات والعناصر المتغيرة فيجوز الاتفاق على استبعادها كليا أو جزئيا وفق المادة 86.
ماذا لو كانت الخدمة أقل من سنة؟
يستحق العامل عن جزء السنة بنسبة المدة التي قضاها إذا كان سبب الانتهاء من الحالات المستحقة، أما الاستقالة قبل سنتين فتخضع لحكم المادة 85، الذي لا يقرر استحقاقا للمكافأة في هذه المدة، مع مراعاة الاستثناءات النظامية.
متى تسقط المكافأة؟
قد لا تصرف في حالات الفسخ المحددة بالمادة 80 إذا تحققت شروطها، كما لا يستحق المستقيل قبل سنتين جزءا منها وفق المادة 85. لأن إسقاط الحق يعتمد على السبب والإثبات، ينبغي مراجعة الحالة قبل إصدار المخالصة النهائية.
هل يحسبها النظام تلقائيا؟
يمكن للنظام احتسابها تلقائيا إذا كانت بيانات الأجر والمدة وسبب الانتهاء صحيحة، وكانت قواعد الاستقالة والاستثناءات مهيأة بدقة، يجب أن يتيح النظام مراجعة المعادلة واعتمادها، لا أن يعرض رقما نهائيا بلا تفاصيل، يمكن تجربة حاسبة نهاية الخدمة، ثم ربط الاحتساب ببيانات الموظفين داخل وحدة الموارد البشرية لإدارة المخالصات والمخصصات بصورة منتظمة.